Документ как результат реальной приёмки. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
Первичный документ подтверждает совершённый факт, но не заменяет товар, работу или услугу.
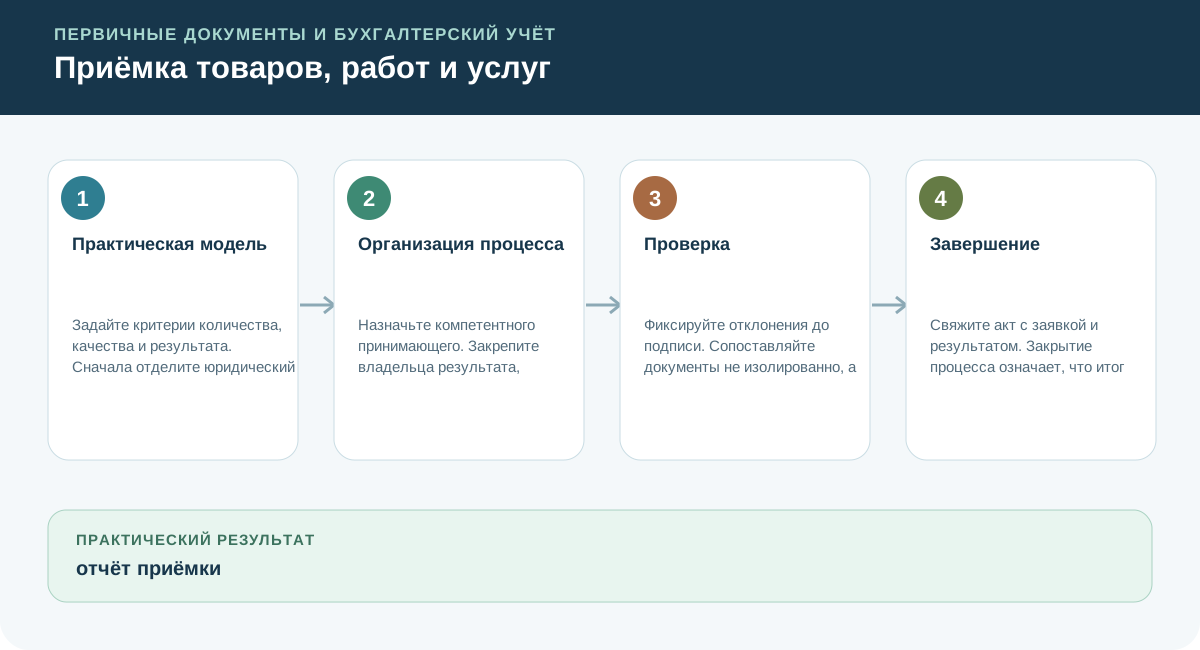
Задайте критерии количества, качества и результата
Задайте критерии количества, качества и результата.
КС‑2: определите, какой факт подтверждает акт
Перед подписанием КС‑2 сопоставьте акт с договором: фиксирует ли он передачу результата работ, приёмку согласованного этапа или лишь объём для промежуточных расчётов. Укажите состав, объём, период работ, полномочия подписантов и порядок отражения результата в учёте. В письме № ГД-4-3/4428@ ФНС связывает оценку вычета НДС с условиями договора, расчётами и приёмкой выполненных работ.
Поэтому название формы само по себе не определяет налоговые последствия. В авторском материале «КС‑2 и НДС» приведены разные подходы; предпочтение авторов не следует выдавать за новое обязательное правило или за вывод конкретного судебного акта.
Назначьте компетентного принимающего
Назначьте компетентного принимающего.
Фиксируйте отклонения до подписи
Фиксируйте отклонения до подписи.
Свяжите акт с заявкой и результатом
Свяжите акт с заявкой и результатом.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1отчёт приёмки
- 2измеримый результат
- 3претензии по дефектам
Ошибки, которые меняют вывод
Проверьте решение на ситуации
КС-2 используется для промежуточного расчёта. Доказывает ли он передачу всего результата?
Разбор решения
Сопоставьте акт с условиями договора и фактическим этапом работ. Раздельно установите объём, приёмку, основание расчёта и учёт; для НДС отдельно проверьте условия обычного или авансового вычета.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Документ как результат реальной приёмки. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Документ как результат реальной приёмки.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- ЕД-7-26/535@: Формат документа для ЭДО в отношениях по налогам и сборам — Приказ ФНС, 4 стр. Ключевой
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- 476-ФЗ: Изменения в Закон об электронной подписи: доверенные третьи стороны и подписи организаций — Федеральный закон, 67 стр. Ключевой
Официальные и правовые источники
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- Письма ФНС от 20.03.2015 № ГД-4-3/4428@ и от 20.01.2016 № СД-4-3/609@; полные справочные копии. Проверка источника: 2026-10-05.