Путь от первички к отчётности. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
Статья 10 Закона № 402-ФЗ требует своевременно регистрировать данные первичных документов.
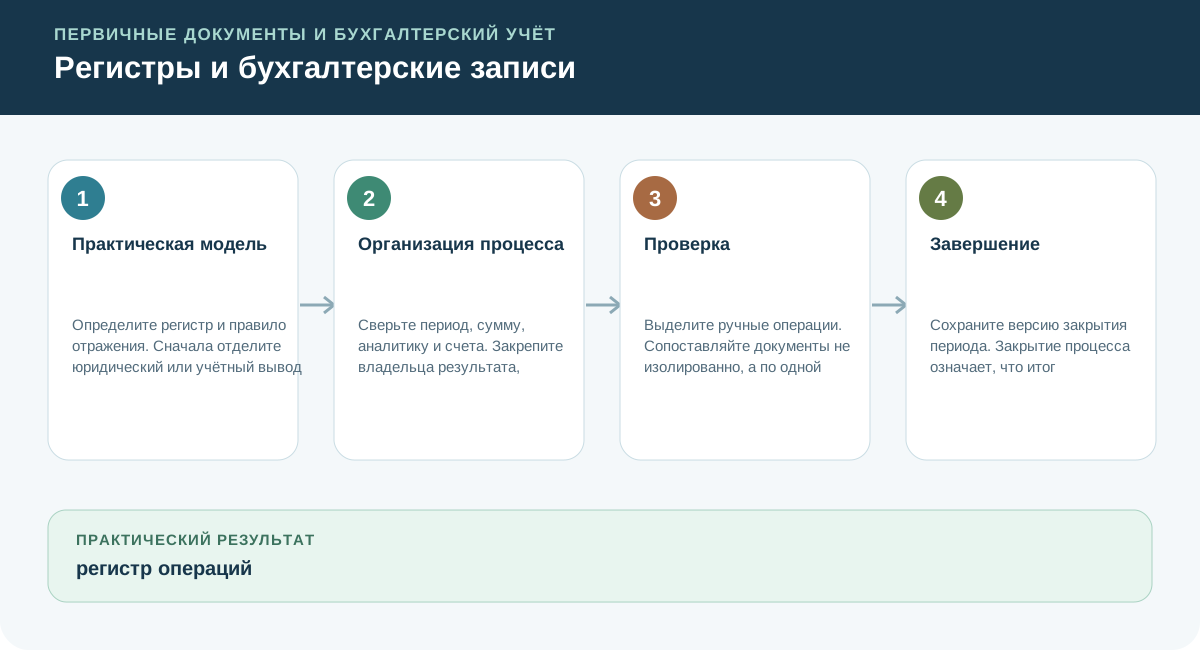
Определите регистр и правило отражения
Определите регистр и правило отражения.
Сверьте период, сумму, аналитику и счета
Сверьте период, сумму, аналитику и счета.
Выделите ручные операции
Выделите ручные операции.
ПБУ 18/02: подготовьте аналитику для пересчёта отложенного налога
Приказ Минфина России от 20.08.2026 № 121н, официально опубликованный 18 сентября, уточняет отражение разницы при пересчёте отложенных налоговых активов и обязательств из-за изменения налоговых ставок. Поправки к пунктам 14 и 15 связывают результат пересчёта с тем, как в бухгалтерском учёте была отражена исходная операция: через чистую прибыль или убыток, совокупный финансовый результат без включения в чистую прибыль либо капитал без включения в совокупный финансовый результат. Поэтому регистр временных разниц должен позволять установить происхождение соответствующего актива или обязательства.
Проверьте, сохраняется ли эта связь в вашей аналитике и можно ли по ней обосновать отражение пересчёта. В пункте 24 также уточняется формулировка об операциях, включаемых в совокупный финансовый результат без включения в чистую прибыль или убыток. Приказ вступил в силу 29 сентября 2026 года.
В информационном сообщении № ИС-учет-70 Минфин указал на применение новой редакции начиная с годовой бухгалтерской (финансовой) отчётности за 2026 год. Свяжите пересчёт с исходной операцией и её отражением в отчётности; изменение редакции не означает произвольного пересчёта всех прошлых периодов.
Сохраните версию закрытия периода
Сохраните версию закрытия периода.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1регистр операций
- 2протокол закрытия
- 3реестр ручных проводок
Ошибки, которые меняют вывод
Проверьте решение на ситуации
Нужно пересчитать отложенный налог, но регистр не показывает происхождение разницы. Что добавить?
Разбор решения
Свяжите ОНА или ОНО с исходной операцией и способом её отражения: прибыль, иной совокупный результат или капитал. Такая аналитика позволяет обосновать направление пересчёта при изменении ставки.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Путь от первички к отчётности. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Путь от первички к отчётности.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- ЕД-7-26/535@: Формат документа для ЭДО в отношениях по налогам и сборам — Приказ ФНС, 4 стр. Ключевой
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- 476-ФЗ: Изменения в Закон об электронной подписи: доверенные третьи стороны и подписи организаций — Федеральный закон, 67 стр. Ключевой
Официальные и правовые источники
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.