Как документировать хозяйственную потребность, цену и альтернативы. Каждый вывод нужно связать с обстоятельствами конкретной операции, источником данных и решением ответственного лица.
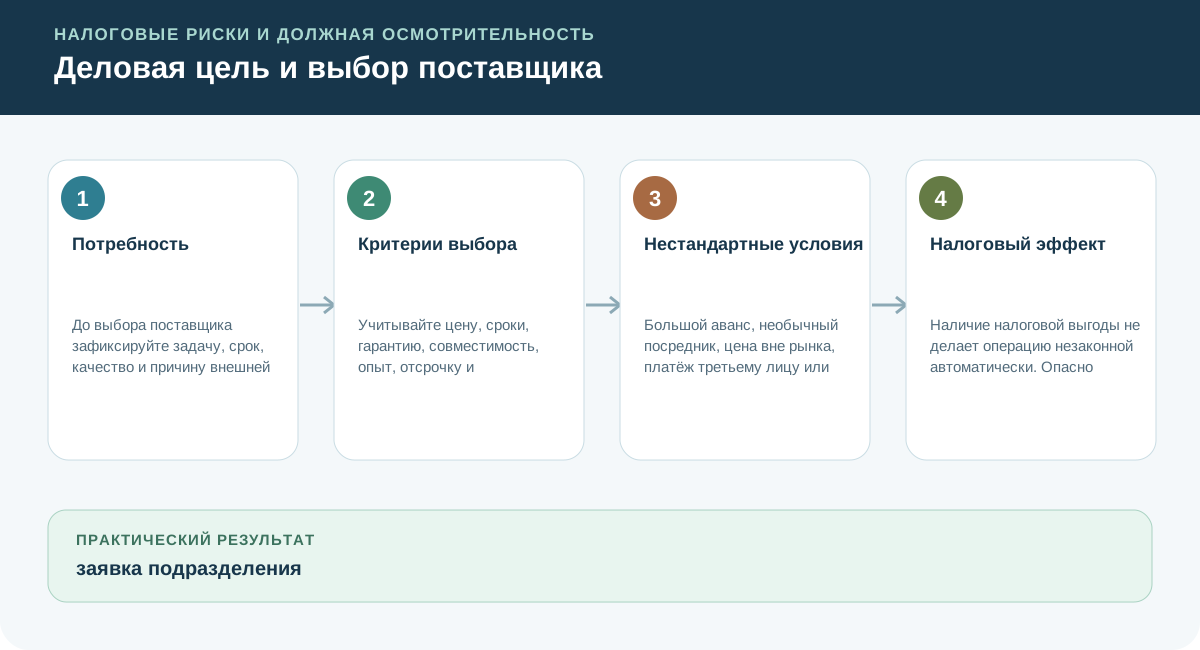
Потребность
До выбора поставщика зафиксируйте задачу, срок, качество и причину внешней закупки.
Критерии выбора
Учитывайте цену, сроки, гарантию, совместимость, опыт, отсрочку и непрерывность поставок. Критерии должны существовать до результата выбора.
Нестандартные условия
Большой аванс, необычный посредник, цена вне рынка, платёж третьему лицу или срочная смена реквизитов требуют объяснения и усиленного контроля.
Налоговый эффект
Наличие налоговой выгоды не делает операцию незаконной автоматически. Опасно искажение фактов либо неправомерное уменьшение налога как основная цель.
ЗПИФ: документируйте инвестиционную цель и фактические операции
При использовании ЗПИФ сохраняйте документы об инвестиционной цели, фактических сделках и распределении экономической выгоды. Сопоставьте юридическую конструкцию с реальной деятельностью фонда и ролью участников. Само наличие ЗПИФ не доказывает нарушение: ФНС обсуждает подходы к разграничению законной инвестиционной деятельности и недобросовестного использования структуры.
Проектируемые критерии и меморандум не следует оформлять в досье как уже действующие обязательные нормы.
Нормативная опора
- Налоговая экономия сама по себе не запрещена, но неправомерное уменьшение налога не должно быть основной целью операции.
- Деловая цель подтверждается обстоятельствами, существовавшими в момент решения, а не объяснением задним числом.
Что должно остаться в доказательственном комплекте
- 1заявка подразделения
- 2критерии и альтернативы выбора
- 3расчёт цены и совокупной стоимости
- 4протокол нестандартных условий
Типичные ошибки
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте решение на ситуации
Структура сделки даёт налоговую экономию. Достаточно ли этого для отрицательного вывода?
Разбор решения
Зафиксируйте хозяйственную потребность, альтернативы, функции участников и фактический результат. Налоговый эффект оценивайте вместе с обстоятельствами; проектируемые критерии не представляйте как действующую норму.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Результат — проверяемое управленческое решение, связанное с фактами конкретной сделки.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Как документировать хозяйственную потребность, цену и альтернативы.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- 163-ФЗ: Изменения НК РФ: пределы осуществления прав по исчислению налоговой базы — Федеральный закон, 4 стр. Ключевой
- ММ-3-06/333@: Общедоступные критерии самостоятельной оценки рисков для налогоплательщиков — Приказ ФНС, 10 стр. Ключевой
Официальные источники и государственные сервисы
Материал носит образовательный характер. Ни один отдельный показатель не доказывает нарушение. Оценка проводится по совокупности обстоятельств конкретной операции и актуальным нормам на дату решения.
Основания разобранных ситуаций
- Сообщение ФНС об обсуждении использования ЗПИФ. Проверка источника: 2026-09-14.