Товар, работа, услуга, маршрут исполнения и первичные документы. Каждый вывод нужно связать с обстоятельствами конкретной операции, источником данных и решением ответственного лица.
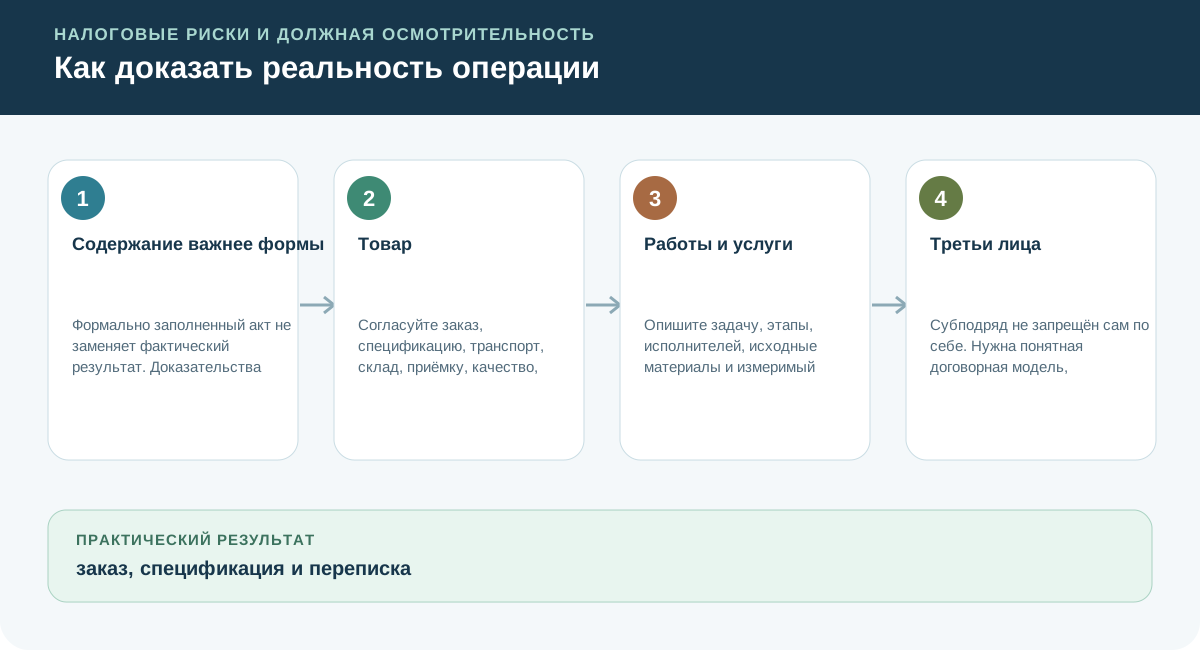
Содержание важнее формы
Формально заполненный акт не заменяет фактический результат. Доказательства должны отвечать на вопросы что, где, когда, кем, в каком объёме и для какой деятельности исполнено.
Товар
Согласуйте заказ, спецификацию, транспорт, склад, приёмку, качество, оплату и дальнейшее движение. Номенклатура, количество, даты и участники должны совпадать.
Работы и услуги
Опишите задачу, этапы, исполнителей, исходные материалы и измеримый результат. Для консультации сохраняйте отчёт и применение результата.
Реальность операции: оценка доказательств в совокупности
В споре «Моспроект‑3» кассация отменила отказ в иске и направила дело на новое рассмотрение. Суд потребовал совместно оценить доводы о цене и экономической цели работ, исполнителях документации, расхождениях в договорах, полномочиях получателя и согласованном неотражении операций в учёте. Сам по себе последующий зачёт не отменяет и не переносит обязанность отразить сделку в налоговом учёте с момента реализации.
Практический вывод для досье: связывайте документы с конкретным результатом, исполнителем, ценой и учётными записями. Постановление не устанавливает окончательно сговор или мнимость и не создаёт автоматического налогового нарушения по одному признаку.
Реальность сделки: оценка документов и фактического исполнения
По делу А40-106219/2025 кассация отменила отказ во взыскании убытков и направила спор на новое рассмотрение. Суд потребовал проверить фактическое исполнение договоров, экономическую целесообразность сделок и противоречия в документах с учётом корпоративного конфликта. Само наличие договоров, актов и УПД не заменяет такой проверки.
Это корпоративный спор: кассация не установила окончательно мнимость всех сделок и не взыскала заявленные убытки; автоматический отказ в налоговых вычетах из этого акта не следует.
Третьи лица
Субподряд не запрещён сам по себе. Нужна понятная договорная модель, фактические исполнители, контроль качества и ответственность заявленной стороны.
Самозанятый исполнитель: проверьте фактическую организацию работы
В публикации от 04.09.2026 УФНС по Брянской области перечислило документы, которые могут использоваться при выявлении подмены трудовых отношений сотрудничеством с самозанятым. Среди них — пропуска и журналы посещений, графики работы, документы о выплатах, подписанная исполнителем хозяйственная документация и материалы инструктажей по охране труда. Ведомство также указало на свидетельские показания и записи.
Для проверки собственного договора полезно сопоставить его условия с тем, как работа организована в действительности: какие задания получает исполнитель, как подтверждается результат и за что ему платят. Наличие одного документа из перечня само по себе не заменяет оценку всей ситуации. Публикация ФНС имеет информационный характер и помечена на сайте как архивная; она не вводит нового запрета и не является решением по конкретному договору.
Работа через платформу: как считать критерий 60 часов
С 1 октября 2026 года постановление Правительства РФ № 760 устанавливает критерий систематичности и продолжительности работы партнёра-исполнителя через посредническую цифровую платформу: более 60 часов в каждом месяце в течение шести месяцев подряд для одного пользователя-заказчика. Ровно 60 часов этому условию не соответствует. Критерий применяется только к сферам деятельности, перечисленным в пункте 2 постановления, в том числе строительству, складской деятельности, оптовой и розничной торговле в указанном там объёме и отдельным ИТ-услугам.
Постановление действует до 1 октября 2032 года. Для проверки конкретной ситуации установите вид деятельности, использование платформы и помесячное количество часов по паре «заказчик — исполнитель»; сохраните подтверждающие сведения. Этот критерий нельзя переносить на любые прямые договоры с самозанятыми или использовать как самостоятельное доказательство трудовых отношений.
Цепочка доказательств
Храните договор вместе с заявкой, перепиской, пропусками, маршрутами, фото, системными событиями, результатом, претензиями и оплатой.
Переписка и фотоотчёты: сопоставьте с первичными документами
В постановлении АС Западно-Сибирского округа от 18.03.2026 № Ф04-170/2026 по делу А27-13715/2024 суд оценил сообщения WhatsApp и фотоотчёты вместе с договором, журналами работ, ресурсами и показаниями работников. Договор предусматривал журнал с видами работ, сроками и исполнителями; переписка не опровергла установленные противоречия. Для своей операции сохраняйте электронное общение с идентификацией участников, но связывайте его с надлежащими первичными документами и фактическим исполнением.
Это вывод по конкретным обстоятельствам, а не общий запрет использовать переписку в суде.
Нормативная опора
- Статья 54.1 НК РФ требует установить фактическое исполнение обязательства надлежащим лицом либо допустимым привлечённым исполнителем.
- Статья 9 Закона № 402-ФЗ связывает первичный документ с реально совершённым фактом хозяйственной жизни.
Что должно остаться в доказательственном комплекте
- 1заказ, спецификация и переписка
- 2транспортные, складские или пропускные следы
- 3измеримый результат работ или услуг
- 4сверка оплаты с движением товара и результатом
Типичные ошибки
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте решение на ситуации
Есть акты и УПД, но неизвестно, кто подготовил результат услуг. Как дополнить проверку?
Разбор решения
Установите исполнителей, задания, ресурсы, передачу результата и его использование. Сопоставьте версии документов, переписку и учёт; формальный комплект не закрывает вопрос фактического исполнения.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Результат — проверяемое управленческое решение, связанное с фактами конкретной сделки.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Товар, работа, услуга, маршрут исполнения и первичные документы.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- 163-ФЗ: Изменения НК РФ: пределы осуществления прав по исчислению налоговой базы — Федеральный закон, 4 стр. Ключевой
- ММ-3-06/333@: Общедоступные критерии самостоятельной оценки рисков для налогоплательщиков — Приказ ФНС, 10 стр. Ключевой
Официальные источники и государственные сервисы
Материал носит образовательный характер. Ни один отдельный показатель не доказывает нарушение. Оценка проводится по совокупности обстоятельств конкретной операции и актуальным нормам на дату решения.
Основания разобранных ситуаций
- УФНС по Брянской области, публикация от 04.09.2026 о подмене трудовых отношений — официальный сайт ФНС. Проверка источника: 2026-09-21.
- АС Западно-Сибирского округа, постановление от 18.03.2026 № Ф04-170/2026; полный текст. Проверка источника: 2026-10-05.
- АС Московского округа, 22.09.2026, Ф05-10810/2026, А40-256232/2024; полная копия в КонсультантПлюс. Проверка источника: 2026-10-05.
- АС Московского округа, постановление от 11.09.2026 № Ф05-9825/2026 по делу А40-106219/2025. Проверка источника: 2026-10-07.
- Постановление Правительства РФ от 19.06.2026 № 760, пункты 1–3. Проверка источника: 2026-10-05.