События после договора и их отражение. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
Статьи 154, 168, 171 и 172 НК РФ устанавливают последствия авансов и изменения стоимости, включая соответствующие вычеты.
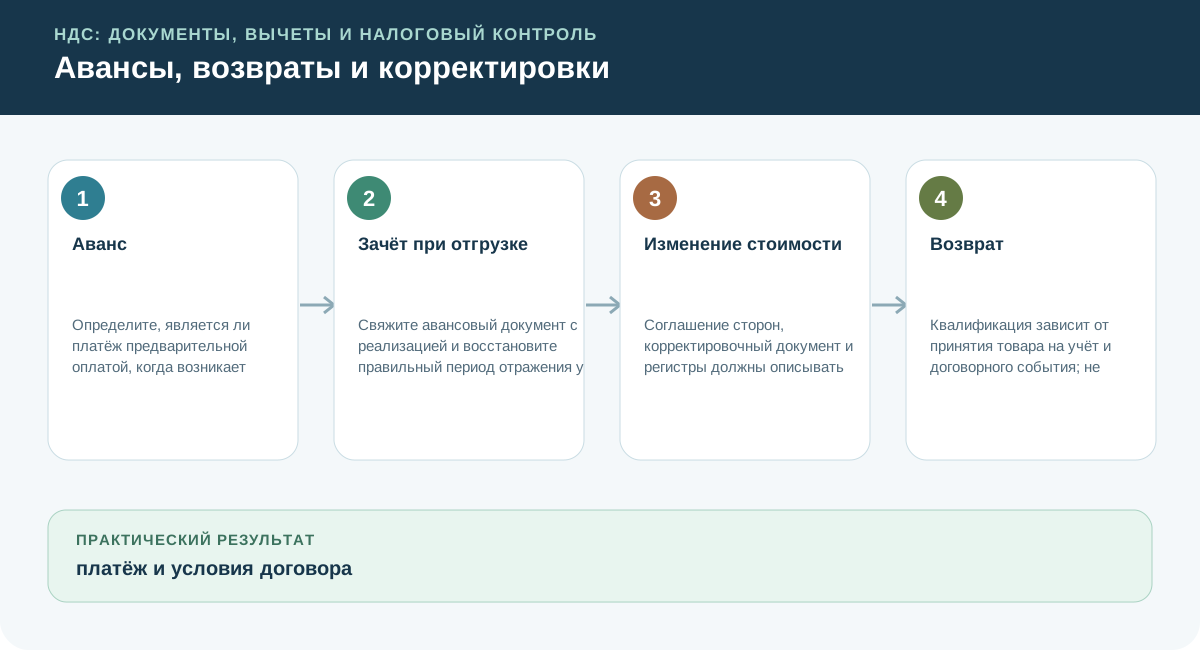
Аванс
Определите, является ли платёж предварительной оплатой, когда возникает налог и какие документы нужны сторонам.
Зачёт при отгрузке
Свяжите авансовый документ с реализацией и восстановите правильный период отражения у сторон.
Изменение стоимости
Соглашение сторон, корректировочный документ и регистры должны описывать одну причину и сумму.
Возврат
Квалификация зависит от принятия товара на учёт и договорного события; не применяйте один шаблон ко всем возвратам.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1платёж и условия договора
- 2увязка аванса с отгрузкой
- 3соглашение об изменении цены
Ошибки, которые меняют вывод
Проверьте решение на ситуации
После аванса отгрузили часть товара, затем изменилась цена. Как разделить события?
Разбор решения
Составьте хронологию аванса, начисления налога, отгрузки, зачёта и согласования новой стоимости. Для каждого события определите документ и запись; исправление ошибки и изменение цены не смешивайте.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
События после договора и их отражение. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: События после договора и их отражение.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- ЕД-7-26/1032@: Изменения форматов счета-фактуры и УПД — Приказ ФНС, 5 стр. Ключевой
- ЕД-1-26/186@: Форматы документов НДС после изменений 2026 года — Приказ ФНС, 5 стр. Ключевой
- 14н: Порядок выставления и получения электронных счетов-фактур по ТКС — Приказ министерства, 15 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: НДС
- ФНС: изменения 2026 года
- ФНС: НДС при превышении дохода по УСН
- ФНС: прослеживаемость при специальных ставках
- ФНС: НДС при УСН
- АС Западно-Сибирского округа: дело № А70-22952/2024
- АС Уральского округа: дело № А60-2322/2025
- Постановление Правительства № 1137
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.