Основание, учёт, использование и комплект доказательств. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
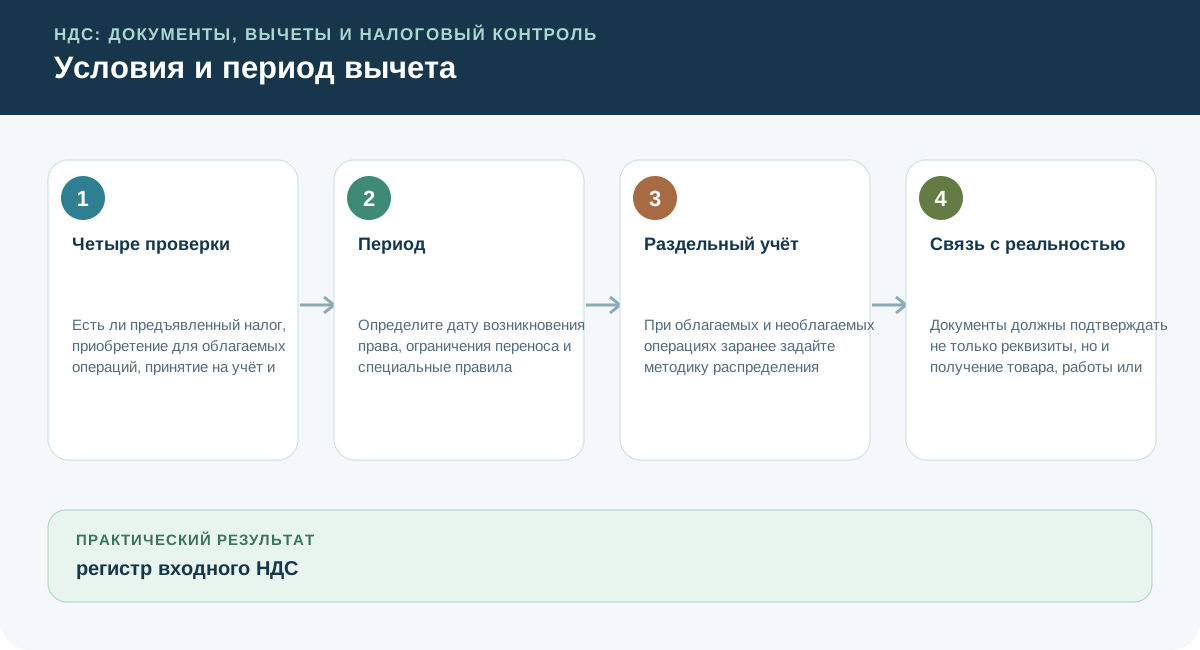
Статьи 171 и 172 НК РФ связывают вычет с видом приобретения, принятием на учёт и подтверждающими документами.
Четыре проверки
Есть ли предъявленный налог, приобретение для облагаемых операций, принятие на учёт и надлежащий документ?
Международная экспедиция: входной НДС перевозчика проверяют отдельно
Письмо Минфина от 21.07.2026 № 03-07-08/62712 посвящено экспедитору, который применяет нулевую ставку к международной транспортно-экспедиционной услуге и привлекает перевозчиков для российских этапов маршрута. Ведомство допускает вычет предъявленного ими НДС по ставке 22 процента при условии, что перевозчики правомерно применили эту ставку. Для вычета нужны счета-фактуры, принятие услуг к учёту и соответствующие первичные документы; момент вычета определяется с учётом специальных правил для операций по нулевой ставке.
Поэтому свяжите договор экспедиции, услуги каждого подрядчика, перевозочные документы и основание ставки. Само наличие счёта-фактуры с налогом ещё не подтверждает выполнение всех условий. Вопрос оформления ЭТрН этим письмом не разрешён: Минфин прямо отделяет его от налогового регулирования.
Письмо является разъяснением, а не новым нормативным актом.
Офис до ввода здания: отдельно проверьте авансовый вычет
До передачи помещения вычет может рассматриваться по правилам об авансе, а не как вычет по уже принятому на учёт объекту. Пункт 12 статьи 171 и пункт 9 статьи 172 НК РФ требуют проверить основание платежа, договор с условием предоплаты, фактическое перечисление и авансовый счёт-фактуру продавца. Само название «строящийся офис» права на вычет не создаёт: имеют значение вид договора, режим налогообложения операции и использование в облагаемой деятельности.
Не переносите вывод по купле-продаже будущей вещи автоматически на договор участия в долевом строительстве.
Вычет по СМР: учёт работ и аванс проверяются отдельно
В разъяснениях ФНС вычет по принятым к учёту строительно-монтажным работам не поставлен в зависимость от ввода всего объекта в эксплуатацию. Необходимы надлежащий счёт-фактура, соответствующие первичные документы, принятие результата работ к учёту, в том числе на счёт 08, и использование объекта в облагаемых НДС операциях. Условия договора, порядок расчётов и фактическую приёмку нужно оценивать отдельно.
Если платёж является авансом, применяются условия авансового вычета: авансовый счёт-фактура, документы о перечислении и договор, предусматривающий предоплату. Сам по себе промежуточный КС‑2 не заменяет эту проверку. Письма ФНС являются разъяснениями, а не новыми нормами закона.
Период
Определите дату возникновения права, ограничения переноса и специальные правила конкретной операции. После допустимого отказа от ставки 5% или 7% и перехода на 22% вычеты применяются по общим условиям статей 171 и 172 НК РФ. По товарам, приобретённым до утраты освобождения, вычет возможен, если они используются после утраты освобождения в операциях со ставкой 22% или 10%, имеются счета-фактуры и первичные документы.
Давний аванс: вычет продавца связан с отгрузкой
Письмо Минфина от 27.07.2026 № 03-07-11/64589 касается продавца, который получил предоплату, исчислил с неё НДС, а товары отгружает спустя более трёх лет. Ведомство разъясняет: вычет налога с такого аванса производится с даты отгрузки в пределах налога со стоимости товаров, в оплату которых засчитывается аванс по условиям договора. Поэтому свяжите предоплату, начисленный налог, отгрузочные документы и зачёт по договору.
Этот вывод нельзя переносить на любой вычет или считать разрешением произвольно переносить его срок: рассматривается именно НДС, ранее исчисленный продавцом с полученной предоплаты. Письмо разъясняет применение пунктов 8 статьи 171 и 6 статьи 172 НК РФ и не является нормативным актом.
Раздельный учёт
При облагаемых и необлагаемых операциях заранее задайте методику распределения входного налога.
Связь с реальностью
Документы должны подтверждать не только реквизиты, но и получение товара, работы или услуги.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1регистр входного НДС
- 2проводка принятия на учёт
- 3связанный комплект исполнения
Ошибки, которые меняют вывод
Проверьте решение на ситуации
Помещение ещё не передано, покупатель перечислил предоплату. Какой вычет исследовать?
Разбор решения
Сначала определите вид договора и налоговый режим операции. Для аванса проверьте условие предоплаты, перечисление и авансовый счёт-фактуру; не описывайте неполученный объект как уже принятый к учёту.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Основание, учёт, использование и комплект доказательств. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Основание, учёт, использование и комплект доказательств.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- ЕД-7-26/1032@: Изменения форматов счета-фактуры и УПД — Приказ ФНС, 5 стр. Ключевой
- ЕД-1-26/186@: Форматы документов НДС после изменений 2026 года — Приказ ФНС, 5 стр. Ключевой
- 14н: Порядок выставления и получения электронных счетов-фактур по ТКС — Приказ министерства, 15 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: НДС
- ФНС: изменения 2026 года
- ФНС: НДС при превышении дохода по УСН
- ФНС: прослеживаемость при специальных ставках
- ФНС: НДС при УСН
- АС Западно-Сибирского округа: дело № А70-22952/2024
- АС Уральского округа: дело № А60-2322/2025
- Постановление Правительства № 1137
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- Письмо Минфина от 27.07.2026 № 03-07-11/64589 — полный текст в системе ГАРАНТ. Проверка источника: 2026-09-21.
- Письмо Минфина от 21.07.2026 № 03-07-08/62712 — полный текст в журнале «Нормативные акты для бухгалтера». Проверка источника: 2026-09-21.
- НК РФ, статья 171 пункт 12; статья 172 пункт 9. Проверка источника: 2026-10-05.
- Письма ФНС от 20.01.2016 № СД-4-3/609@ и от 20.03.2015 № ГД-4-3/4428@; НК РФ, статьи 171 и 172. Проверка источника: 2026-10-05.