Четыре решения до расчёта НДС. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
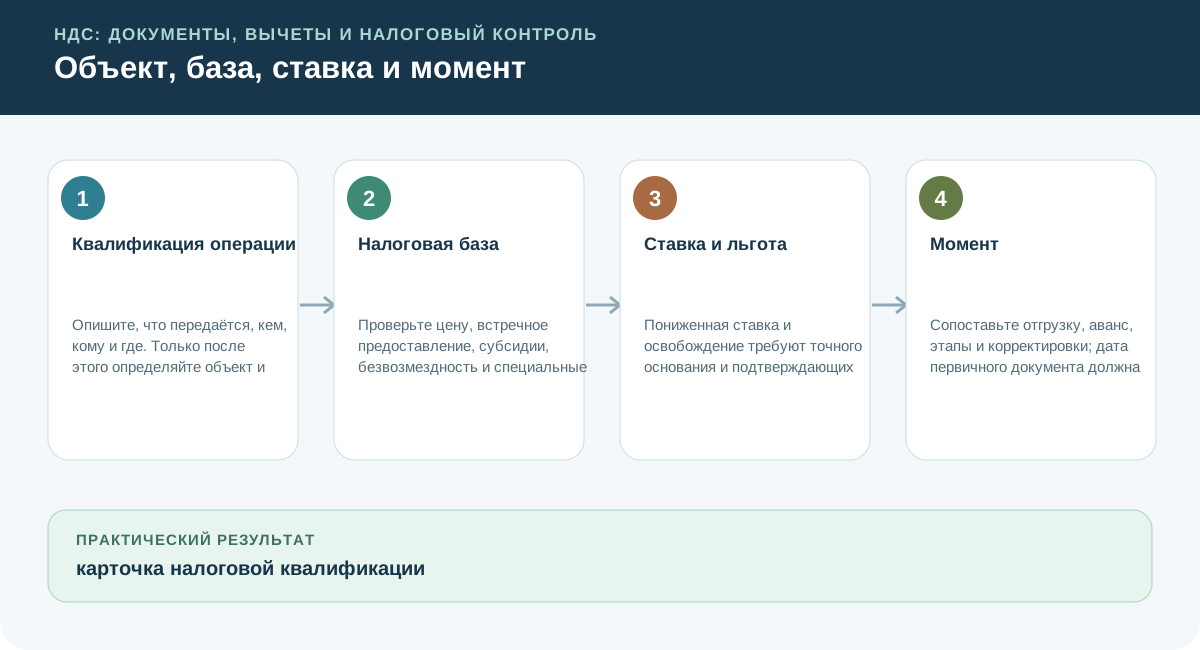
Статьи 146–167 главы 21 НК РФ определяют объект, место реализации, базу, ставки и момент определения базы.
Квалификация операции
Опишите, что передаётся, кем, кому и где. Только после этого определяйте объект и место реализации.
Порог НДС при УСН: горизонт планирования
По опубликованному 14.09.2026 разъяснению УФНС о Федеральном законе от 04.07.2026 № 228-ФЗ порог дохода для освобождения от НДС при УСН сохраняется на уровне 20 млн рублей до 2029 года включительно; снижение до 15 млн рублей предусмотрено с 2030 года, до 10 млн рублей — с 2031 года. Перед расчётом проверьте применимый год, состав учитываемого дохода и момент утраты освобождения. Сохранение порога не означает отмены остальных условий применения НДС при УСН.
Налоговая база
Проверьте цену, встречное предоставление, субсидии, безвозмездность и специальные правила для вида операции. Выплаченная заказчику неустойка за ненадлежащее исполнение сама по себе не уменьшает стоимость выполненных работ и базу НДС: такой вывод сделан в деле № А60-2322/2025.
С 1 октября: НДС по длящемуся договору
Федеральный закон № 293-ФЗ устанавливает действующее с 1 октября 2026 года специальное правило: НДС определяется расчётным методом из договорной цены, если после заключения договора законодательство создало обязанность продавца платить НДС, покупатель не имеет права на вычет, стороны не изменили цену и договор не регулирует их взаимодействие при таком изменении. В этом случае счёт-фактура не выставляется. Проверьте все четыре условия по каждому договору и письменно зафиксируйте вывод.
Хронология аванса, отгрузки и изменения цены
При изменении налогового регулирования по длящемуся договору не переносите новую ставку механически на весь контракт. Разделите аванс, отгрузку и этапы по датам, проверьте условие о цене и НДС, затем согласуйте документирование переходного периода с контрагентом. Источник.Ставка и льгота
Пониженная ставка и освобождение требуют точного основания и подтверждающих документов. Для 2026 года при превышении дохода по УСН 20 млн рублей ФНС рекомендует определить дату утраты освобождения и выбрать общеустановленную ставку с правом на вычет либо специальную ставку 5% или 7% без вычета. Впервые применяющий специальную ставку вправе отказаться от неё в течение первых четырёх последовательных кварталов; переходный случай начала применения в 2025 году проверяйте по пункту 9 статьи 164 НК РФ и письму Минфина от 23.06.2026 № 03-07-15/53637.
Импорт оборудования: проверяйте точную позицию перечня
Постановление № 1055 от 21.08.2026 дополнило перечень оборудования, аналоги которого не производятся в РФ, для освобождения ввоза от НДС по постановлению № 372. Сверяйте одновременно код ТН ВЭД, наименование, модель, производителя и комплектацию по соответствующей позиции. Совпадение общего кода или назначения оборудования не означает, что любое изделие этой группы освобождено от налога.
Приложите к решению техническую документацию и выписку из действующего перечня.
Вывоз ТКО: льгота зависит от статуса исполнителя
В письме от 01.09.2026 № 03-07-11/76653 Минфин рассматривает обращение перевозчика отходов, который фактически выполняет часть функций регионального оператора, но такого статуса не имеет. Ведомство напоминает: освобождение по подпункту 36 пункта 2 статьи 149 НК РФ связано со статусом регионального оператора. Отдельно предусмотрен случай юридического лица, лишённого этого статуса, но продолжающего исполнять его функции.
Поэтому одной лицензии на транспортирование отходов и сходства выполняемых работ недостаточно: проверьте правовой статус исполнителя и условия договора. При этом Минфин отказался оценивать конкретные договоры и обстоятельства заявителя. Письмо носит информационно-разъяснительный характер; оно не устанавливает новую льготу и не заменяет проверку условий её применения.
Российский этап международной перевозки: какие условия важны для нулевой ставки
В письме от 24.06.2026 № 03-07-08/53661 Минфин рассматривает международную экспедицию с привлечением автомобильного транспорта на российском этапе. Для применения нулевой ставки ведомство указывает на международный характер перевозки и документы, предусмотренные пунктом 3.1 статьи 165 НК РФ. Одновременно в письме приведено ограничение: правило не распространяется на исполнителя, который перевозит товар только между российскими пунктами и не указан в документах, подтверждающих ввоз или вывоз, как один из перевозчиков.
Эти условия рассматриваются вместе. Поэтому российские пункты в отдельной накладной нельзя оценивать в отрыве от договора, всей перевозки и роли конкретного исполнителя. Письмо не содержит отдельной инструкции по заполнению ЭТрН и не гарантирует нулевую ставку любому подрядчику международного маршрута; оно разъясняет налоговые условия рассмотренной ситуации.
УСН: специальная ставка и товары со ставкой 10 процентов
Методические рекомендации ФНС по НДС для УСН на 2026 год предлагают разделять общеустановленные ставки и выбранную специальную ставку 5 или 7 процентов. При продаже в России товара, который в общем порядке облагается по ставке 10 процентов, применение специальной ставки не даёт продавцу права произвольно переключиться на 10 процентов только для этой позиции. Сначала определите применяемый порядок налогообложения, затем настройте документы и учёт для соответствующих операций.
Из этого не следует, что ставка 5 или 7 процентов заменяет остальные ставки во всех случаях: рекомендации отдельно выделяют ввоз товаров и исполнение обязанностей налогового агента, а для перечисленных в НК РФ операций допускают нулевую ставку при выполнении её условий. Разбирайте внутреннюю реализацию, импорт и агентские обязанности отдельно. Основание этого пояснения — разделы 7, 10 и 11 официальных рекомендаций; оно не означает нового сентябрьского изменения ставок.
С 1 октября: чем подтвердить ставку 10% для детских товаров
С 1 октября 2026 года для товаров, перечисленных в подпункте 2 пункта 2 статьи 164 НК РФ, применяется дополнительное условие подтверждения ставки 10%. Сведения о сертификате соответствия или декларации о соответствии должны находиться в реестре, который ведёт национальный орган по аккредитации. Если по праву ЕАЭС оформляется иной документ об оценке соответствия, такой документ или его копия должны быть у налогоплательщика.
При таможенном декларировании сведения из реестра либо соответствующие документы представляются в таможенный орган при подаче декларации на товары. Это не означает, что ставка 10% распространяется на любой товар с детским назначением: сначала необходимо проверить принадлежность к установленному перечню. Сопоставьте ассортимент с документами о соответствии и сохраните сведения, позволяющие связать конкретную позицию с сертификатом или декларацией.
Для ввоза отдельно проверьте состав сведений, передаваемых при декларировании. ФНС 1 октября уточнила порядок взаимодействия с инспекцией: сведения о сертификате или декларации представляются при получении требования, в частности их номер и дата; автоматически направлять бумажные оригиналы этих документов не требуется. При истребовании документа об оценке соответствия, оформленного в государстве ЕАЭС, он представляется на бумаге.
Разделяйте этот порядок и передачу сведений таможне при ввозе.
Мука: подготовка к уточнению перечня для ставки НДС 10%
Постановление Правительства РФ от 09.10.2026 № 1327 изменяет перечень ОКПД 2 для реализации продовольственных товаров по постановлению № 908. Для кода 10.61.21.120 уточнено название пшенично-ржаной обойной хлебопекарной муки; для 10.61.22.110 — ржаной и ржано-пшеничной хлебопекарной муки. Добавлены коды 10.61.21.130, 10.61.21.140, 10.61.21.150 и 10.61.21.190.
Сопоставьте конкретную продукцию с кодом и наименованием, сохраните документы о классификации и подготовьте изменение справочника ставок. На дату проверки 11 октября постановление ещё не действует: при официальной публикации 9 октября месячный срок приводит к вступлению в силу 10 ноября 2026 года. При этом акт распространяется на правоотношения с 1 января 2026 года.
Отдельно определите затронутые операции с этой даты и необходимость корректировок после вступления акта в силу. Не переносите изменение перечня для реализации автоматически на перечень ТН ВЭД для ввоза и не распространяйте ставку на любую продукцию с названием «мука».
Момент
Сопоставьте отгрузку, аванс, этапы и корректировки; дата первичного документа должна отражать реальный факт. По договорам, заключённым до 2026 года плательщиком УСН, который утратил освобождение, НДС с аванса 2025 года не возникает; при отгрузке в 2026 году без соглашения об увеличении цены налог рассчитывается из цены договора по ставке 5/105, 7/107, 22/122 или 10/110.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1карточка налоговой квалификации
- 2договор и спецификация
- 3расчёт базы и ставки
Ошибки, которые меняют вывод
Проверьте решение на ситуации
В ассортимент добавили муку с кодом из постановления № 1327. Можно ли немедленно менять ставку по любому ввозу?
Разбор решения
Сверьте код и наименование, отличите внутреннюю реализацию от ввоза. Учтите вступление постановления 10 ноября 2026 года и распространение на отношения с 1 января; отдельно оцените затронутые операции и корректировки.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Четыре решения до расчёта НДС. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Четыре решения до расчёта НДС.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- ЕД-7-26/1032@: Изменения форматов счета-фактуры и УПД — Приказ ФНС, 5 стр. Ключевой
- ЕД-1-26/186@: Форматы документов НДС после изменений 2026 года — Приказ ФНС, 5 стр. Ключевой
- 14н: Порядок выставления и получения электронных счетов-фактур по ТКС — Приказ министерства, 15 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: НДС
- ФНС: изменения 2026 года
- ФНС: НДС при превышении дохода по УСН
- ФНС: прослеживаемость при специальных ставках
- ФНС: НДС при УСН
- АС Западно-Сибирского округа: дело № А70-22952/2024
- АС Уральского округа: дело № А60-2322/2025
- Постановление Правительства № 1137
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- 293-ФЗ от 04.08.2026, статьи 166 и 168 НК РФ. Проверка источника: 2026-09-06.
- ПП РФ 1055. Проверка источника: 2026-09-06.
- Разъяснение УФНС от 14.09.2026 о пороге НДС при УСН. Проверка источника: 2026-09-20.
- Письмо Минфина от 01.09.2026 № 03-07-11/76653 — полный текст в справочно-правовой системе «Клерк». Проверка источника: 2026-09-21.
- Письмо Минфина от 24.06.2026 № 03-07-08/53661 — полный текст в журнале «Нормативные акты для бухгалтера». Проверка источника: 2026-09-21.
- ФНС России: Методические рекомендации по НДС для УСН — 2026, разделы 7, 10 и 11. Проверка источника: 2026-09-21.
- ФНС, 01.10.2026: подтверждение ставки 10%; статья 164 НК РФ в редакции закона № 218-ФЗ. Проверка источника: 2026-10-05.
- Постановление Правительства РФ от 09.10.2026 № 1327, пункты 1–2 и приложение. Проверка источника: 2026-10-11.