Реквизиты, статусы, исправления и электронная форма. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
Статья 169 НК РФ устанавливает назначение и обязательные сведения счёта-фактуры; формы и правила дополняет постановление № 1137.
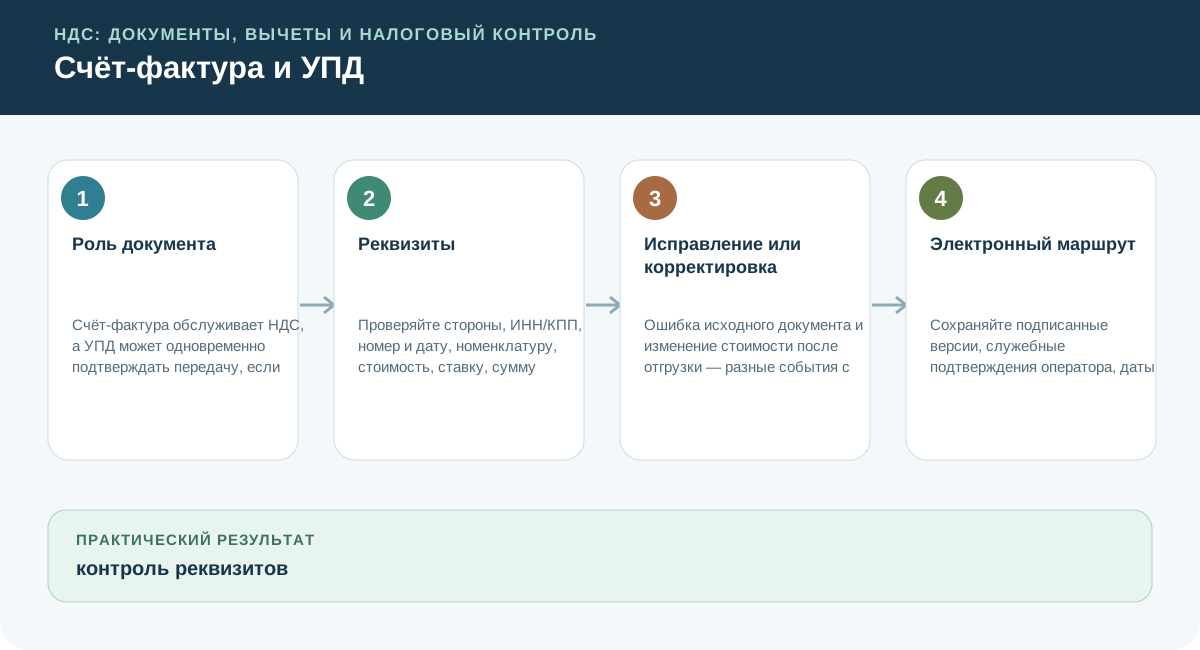
Роль документа
Счёт-фактура обслуживает НДС, а УПД может одновременно подтверждать передачу, если заполнен как первичный документ.
Реквизиты
Проверяйте стороны, ИНН/КПП, номер и дату, номенклатуру, стоимость, ставку, сумму налога и прослеживаемость при применимости. Письмо ФНС от 24.07.2026 № СД-36-15/6410@ разъясняет: плательщики УСН со ставками 5% или 7% отражают приобретение прослеживаемых товаров в отчёте об операциях, а не дублируют его в книге покупок; при общеустановленных ставках и праве на вычет приобретение отражается в книге покупок.
Покупка импортного товара в России: два пропуска в счёте-фактуре
В письме от 23.07.2026 № 03-07-08/63715 Минфин рассмотрел покупку импортной техники у российского продавца на территории России. Ведомство разъяснило: отсутствие в его счёте-фактуре страны происхождения товара и регистрационного номера таможенной декларации само по себе не является основанием отказать покупателю в вычете НДС. При этом вычет применяется на условиях статей 171 и 172 НК РФ.
Поэтому недостаточно обнаружить подходящую формулировку письма: нужно проверить принятие покупки к учёту, её назначение и документы, подтверждающие операцию. Разъяснение не отменяет обязанности указывать установленные реквизиты и не распространяет этот вывод на любые ошибки в счёте-фактуре. Для перепродавца Минфин отдельно напоминает об ответственности за соответствие сведений о происхождении и декларации полученным документам.
Письмо носит информационно-разъяснительный характер и не устанавливает новую льготу.
Исправление или корректировка
Ошибка исходного документа и изменение стоимости после отгрузки — разные события с разными документами.
Электронный маршрут
Сохраняйте подписанные версии, служебные подтверждения оператора, даты и связь с договором и приёмкой.
Реквизиты электронного УПД и прослеживаемость
В 2026 году проверьте используемую версию электронного УПД, статус документа, реквизиты прослеживаемости и готовность оператора. Материал согласован с курсами по ЭДО и первичным документам: здесь рассматривается влияние документа на НДС, а не весь жизненный цикл электронного оригинала. Источник.Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1контроль реквизитов
- 2подтверждение подписания и получения
- 3основание корректировки
Ошибки, которые меняют вывод
Проверьте решение на ситуации
В счёте-фактуре российского продавца импортной техники нет страны и номера декларации. Это автоматический отказ?
Разбор решения
Оцените ошибку в пределах разъяснения Минфина и проверьте все условия вычета, включая учёт и назначение покупки. Вывод по этим двум реквизитам не переносите на любые недостатки документа.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Реквизиты, статусы, исправления и электронная форма. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Реквизиты, статусы, исправления и электронная форма.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- ЕД-7-26/1032@: Изменения форматов счета-фактуры и УПД — Приказ ФНС, 5 стр. Ключевой
- ЕД-1-26/186@: Форматы документов НДС после изменений 2026 года — Приказ ФНС, 5 стр. Ключевой
- 14н: Порядок выставления и получения электронных счетов-фактур по ТКС — Приказ министерства, 15 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: НДС
- ФНС: изменения 2026 года
- ФНС: НДС при превышении дохода по УСН
- ФНС: прослеживаемость при специальных ставках
- ФНС: НДС при УСН
- АС Западно-Сибирского округа: дело № А70-22952/2024
- АС Уральского округа: дело № А60-2322/2025
- Постановление Правительства № 1137
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- Письмо Минфина от 23.07.2026 № 03-07-08/63715 — полный текст в ГАРАНТ. Проверка источника: 2026-09-21.