Общие ресурсы, самостоятельность участников и деловые причины структуры. Каждый вывод нужно связать с обстоятельствами конкретной операции, источником данных и решением ответственного лица.
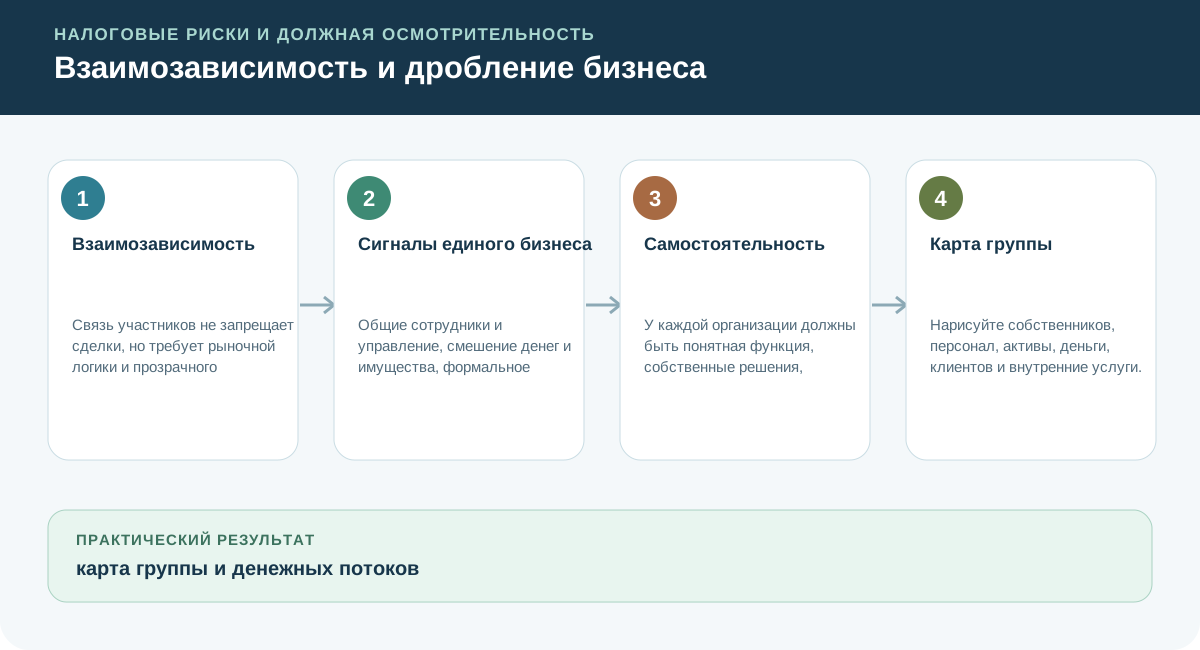
Взаимозависимость
Связь участников не запрещает сделки, но требует рыночной логики и прозрачного распределения функций, активов и рисков.
Связанные лица: подтверждайте деловую цель и условия сделки
В сообщении УФНС по Калининградской области от 25 сентября 2026 года сделки с родственниками и связанными компаниями рассмотрены как область повышенного внимания к документам и ценообразованию. Само родство не запрещает сделку и не доказывает дробление. Зафиксируйте самостоятельную деловую цель, исполнение и обоснование условий; отдельно определите, является ли сделка контролируемой по НК РФ.
Не переносите правила трансфертного ценообразования автоматически на любую операцию между связанными лицами.
Сигналы единого бизнеса
Общие сотрудники и управление, смешение денег и имущества, формальное распределение клиентов и искусственное удержание спецрежимов оцениваются в совокупности.
Разделение технологического процесса: пример спора по НДПИ
В деле А60-41918/2025 суд поддержал доначисление НДПИ в оспариваемой части: добычу камня и его дробление до щебня распределили между взаимозависимыми обществами, хотя технический проект предусматривал единый процесс. Суд оценил общий центр управления, производственные и трудовые ресурсы, продажу всего камня единственному связанному покупателю и влияние этой модели на стоимость полезного ископаемого. Более раннее создание покупателя не опровергло совокупность доказательств.
Выручку от щебня использовали для определения базы по НДПИ; доходы двух обществ по налогу на прибыль не объединяли. Это вывод по конкретному производственному процессу, а не запрет работы через несколько юридических лиц.
Самостоятельность
У каждой организации должны быть понятная функция, собственные решения, договоры, учёт, ответственность, ресурсы и экономический результат.
Карта группы
Нарисуйте собственников, персонал, активы, деньги, клиентов и внутренние услуги. Для пересечений зафиксируйте деловую причину.
Амнистия при дроблении: сначала проверить условия и даты
Статья 6 закона № 176-ФЗ от 12 июля 2024 года предусматривает прекращение определённых налоговых обязательств за 2022–2024 годы при добровольном отказе от дробления в отношении 2025 и 2026 годов. Речь идёт о нарушениях, связанных именно с дроблением, и указанных в статье налогах, пенях и штрафах, а не о списании всей задолженности группы. Добровольный отказ предполагает расчёт и уплату налогов с учётом консолидации показателей участников; одной смены названия или структуры недостаточно.
Отдельно проверьте дату отказа: если он произошёл только после решения о назначении выездной проверки за 2025 и 2026 годы, для прекращения соответствующих обязательств за 2022 и 2023 годы требуется также отказ за 2024 год до установленной законом даты вступления в силу решения по проверке. Закон отдельно регулирует частичный отказ, несколько проверок и момент прекращения обязанности. Он не распространяет этот механизм на решения, вступившие в силу до его вступления в силу; приостановление решения не продлевает срок обжалования.
Поэтому перед применением амнистии составьте хронологию решений и проверок, отделите доначисления по дроблению от остальных и подтвердите расчёт и уплату налогов. Само заявление об отказе не означает, что долг уже прекращён.
Нормативная опора
- Взаимозависимость участников не запрещает сделки и структуру группы. Риск создаёт формальное разделение при фактически едином управлении и деятельности.
- Оцениваются функции, активы, риски, персонал, клиенты и самостоятельность решений каждого участника.
Что должно остаться в доказательственном комплекте
- 1карта группы и денежных потоков
- 2деловые причины структуры
- 3раздельные ресурсы и управление
- 4рыночные условия внутригрупповых операций
Типичные ошибки
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте решение на ситуации
У двух компаний общий адрес и родственники среди участников. Доказывает ли это дробление?
Разбор решения
Исследуйте самостоятельность функций, ресурсов, управления, клиентов и расчётов в совокупности. Отдельно проверьте условия возможной амнистии и хронологию проверок; один признак не даёт готового вывода.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Результат — проверяемое управленческое решение, связанное с фактами конкретной сделки.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Общие ресурсы, самостоятельность участников и деловые причины структуры.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- 163-ФЗ: Изменения НК РФ: пределы осуществления прав по исчислению налоговой базы — Федеральный закон, 4 стр. Ключевой
- ММ-3-06/333@: Общедоступные критерии самостоятельной оценки рисков для налогоплательщиков — Приказ ФНС, 10 стр. Ключевой
Официальные источники и государственные сервисы
Материал носит образовательный характер. Ни один отдельный показатель не доказывает нарушение. Оценка проводится по совокупности обстоятельств конкретной операции и актуальным нормам на дату решения.
Основания разобранных ситуаций
- Федеральный закон от 12.07.2024 № 176-ФЗ, статья 6, части 1–15; сверено с разъяснением ФНС от 25.09.2026 № 16651947. Проверка источника: 2026-09-27.
- ФНС, сообщение № 16651814 от 25.09.2026. Проверка источника: 2026-10-05.
- АС Уральского округа, постановление от 04.09.2026 № Ф09-2969/26 по делу А60-41918/2025. Проверка источника: 2026-10-07.