Подготовка сотрудников и фиксация контрольных действий. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
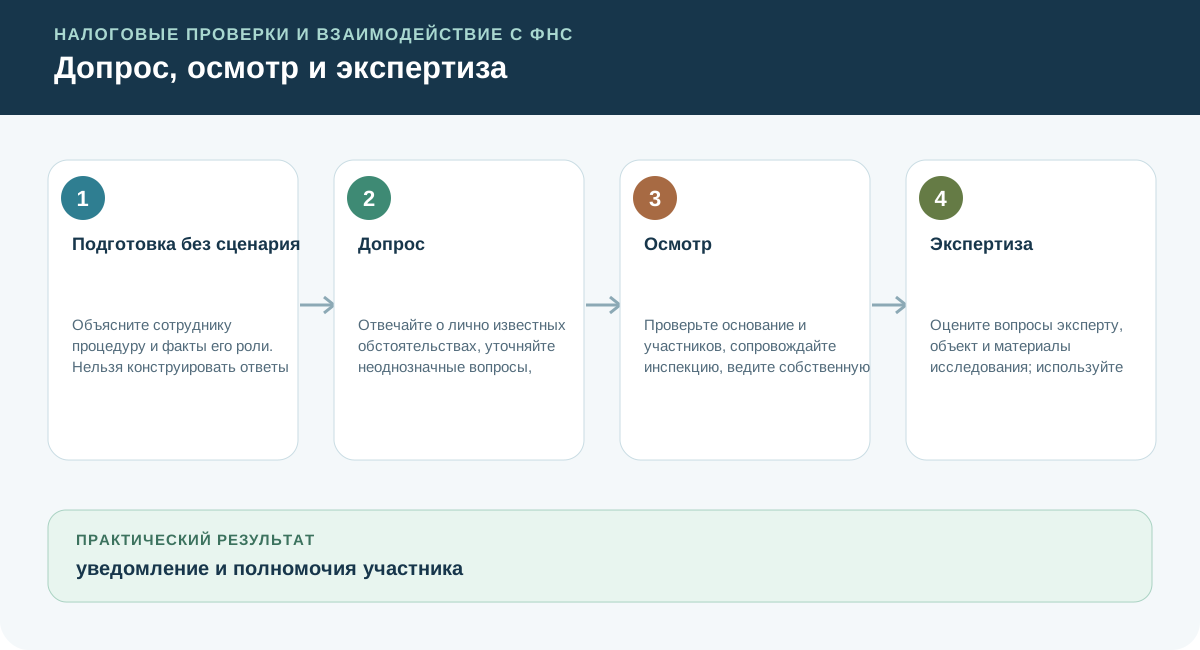
Статьи 90, 92 и 95 НК РФ регулируют показания свидетеля, осмотр и экспертизу.
Подготовка без сценария
Объясните сотруднику процедуру и факты его роли. Нельзя конструировать ответы или просить подтверждать неизвестное.
Допрос
Отвечайте о лично известных обстоятельствах, уточняйте неоднозначные вопросы, внимательно читайте протокол и вносите замечания до подписи.
Допрос до проверки: допустимость протокола и доказанность выплат
В постановлении от 22.07.2026 № Ф10-1789/26 по делу А48-4240/2025 Арбитражный суд Центрального округа рассмотрел протоколы допросов, составленные до начала камеральной проверки. Суд признал их допустимыми: допрос проводило уполномоченное лицо, свидетелям разъяснили права и ответственность, требования к оформлению были соблюдены. Само по себе получение показаний до проверки не стало основанием исключить их из доказательств.
Однако это не означало, что инспекция доказала каждую выплату. Часть выводов о доходах суд счёл предположительными: например, показания в середине месяца ещё не подтверждали получение оплаты за весь месяц. Для подготовки возражений полезно разделять два вопроса: законно ли получено доказательство и какие именно обстоятельства оно подтверждает.
Проверьте даты, содержание показаний и их связь с конкретными выплатами, а затем сопоставьте протоколы с другими документами. Это выводы по обстоятельствам конкретного дела, а не разрешение инспекции обходить процедуру допроса.
Осмотр
Проверьте основание и участников, сопровождайте инспекцию, ведите собственную хронологию и фиксируйте замечания к протоколу.
Экспертиза
Оцените вопросы эксперту, объект и материалы исследования; используйте предусмотренные права на отвод, вопросы и ознакомление.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1уведомление и полномочия участника
- 2замечания к протоколу
- 3перечень переданных объектов и копий
Ошибки, которые меняют вывод
Проверьте решение на ситуации
Протокол допустим по форме, но показания не подтверждают всю сумму выплат. Как строить позицию?
Разбор решения
Отдельно оцените процедуру получения и доказательственное содержание. Сверьте даты, период осведомлённости свидетеля и конкретные выплаты; подтвердите возражения документами.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Подготовка сотрудников и фиксация контрольных действий. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Подготовка сотрудников и фиксация контрольных действий.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- ММ-3-06/333@: Концепция системы планирования выездных налоговых проверок — Приказ ФНС, 10 стр. Ключевой
- 163-ФЗ: Изменения НК РФ: пределы осуществления прав по исчислению налоговой базы — Федеральный закон, 4 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: контрольная работа
- ФНС: камеральные проверки
- ФНС: выездные проверки
- АПК РФ
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- Постановление АС Центрального округа от 22.07.2026 № Ф10-1789/26, дело А48-4240/2025 — полный текст в ГАРАНТ. Проверка источника: 2026-09-21.