Решение, период, мероприятия и штаб проверки. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
Статья 89 НК РФ определяет назначение, предмет, период и основные временные рамки выездной проверки.
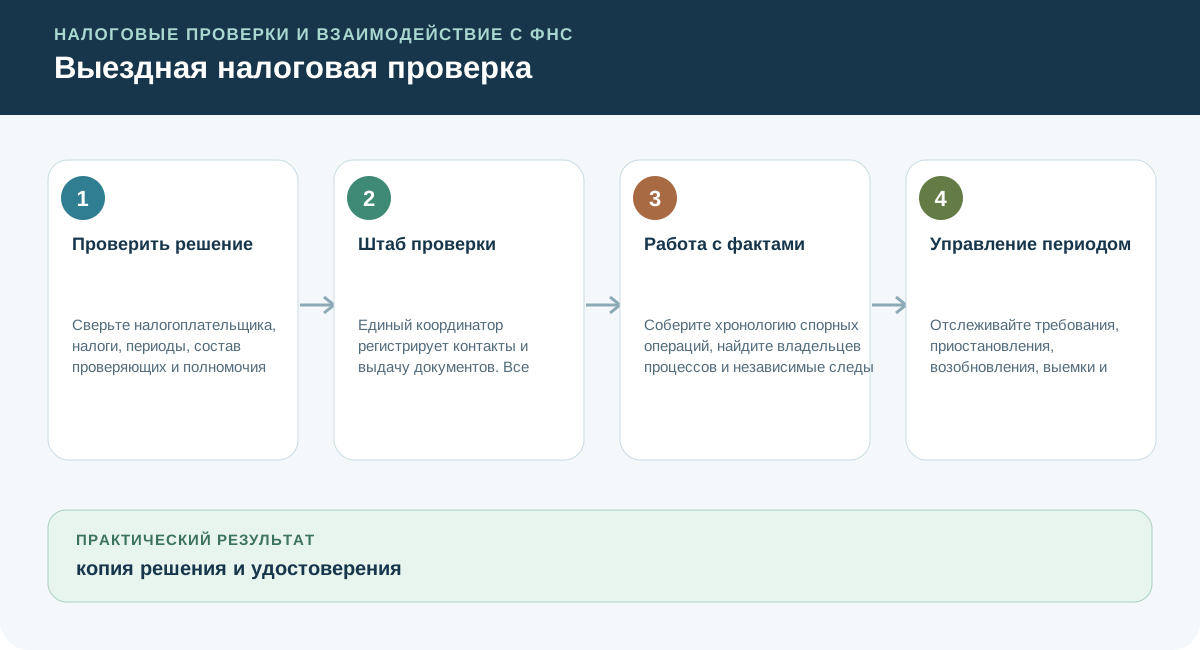
Проверить решение
Сверьте налогоплательщика, налоги, периоды, состав проверяющих и полномочия подписанта. Зафиксируйте начало процедуры.
Проверка статуса новой формы до изменения регламента
Проект изменений к приказу ФНС от 05.12.2025 № ЕД-7-31/1041@ включён в мониторинг, но до официального принятия не должен менять рабочий регламент проверки. Зафиксируйте владельца мониторинга и внедряйте новую форму только после опубликования окончательного акта и даты его применения. Источник.Штаб проверки
Единый координатор регистрирует контакты и выдачу документов. Все подразделения работают через общий перечень вопросов.
Работа с фактами
Соберите хронологию спорных операций, найдите владельцев процессов и независимые следы исполнения до подготовки объяснений.
Рекомендации по имущественным налогам не заменяют закон
Письмо ФНС от 20.05.2026 № БС-29-21/1318@ содержит предложения регионам и муниципалитетам по имущественным налогам: анализ ставок и льгот, уточнение сведений об объектах, расширение перечней торгово-офисной недвижимости. В письме от 19.06.2026 № СД-35-21/7481@ ФНС прямо уточнила рекомендательный характер этих мероприятий. Письма сами не повышают ставку для вашей организации и не вводят новую проверку.
Проверяйте принятый региональный или муниципальный акт, включение конкретного объекта в перечень и сведения ЕГРН.
Управление периодом
Отслеживайте требования, приостановления, возобновления, выемки и возврат оригиналов отдельным журналом. Пункт 24 Обзора судебной практики Верховного Суда РФ № 2 (2026) подтверждает: участие вышестоящего налогового органа в первоначальной проверке само по себе не исключает повторную выездную проверку по пункту 10 статьи 89 НК РФ.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1копия решения и удостоверения
- 2хронология мероприятий
- 3реестр переданных документов и оригиналов
Ошибки, которые меняют вывод
Проверьте решение на ситуации
Началась проверка, сотрудники передают разные версии документов. Как наладить работу?
Разбор решения
Сверьте решение и предмет проверки, назначьте координацию и реестр запросов. Передавайте согласованные комплекты с описью и фиксируйте, кто, когда и что представил.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Решение, период, мероприятия и штаб проверки. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Решение, период, мероприятия и штаб проверки.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- ММ-3-06/333@: Концепция системы планирования выездных налоговых проверок — Приказ ФНС, 10 стр. Ключевой
- 163-ФЗ: Изменения НК РФ: пределы осуществления прав по исчислению налоговой базы — Федеральный закон, 4 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: контрольная работа
- ФНС: камеральные проверки
- ФНС: выездные проверки
- АПК РФ
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- Письма ФНС № БС-29-21/1318@ и № СД-35-21/7481@; полные тексты в ГАРАНТ. Проверка источника: 2026-10-05.