Как перейти от замечаний инспекции к доказательной позиции. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
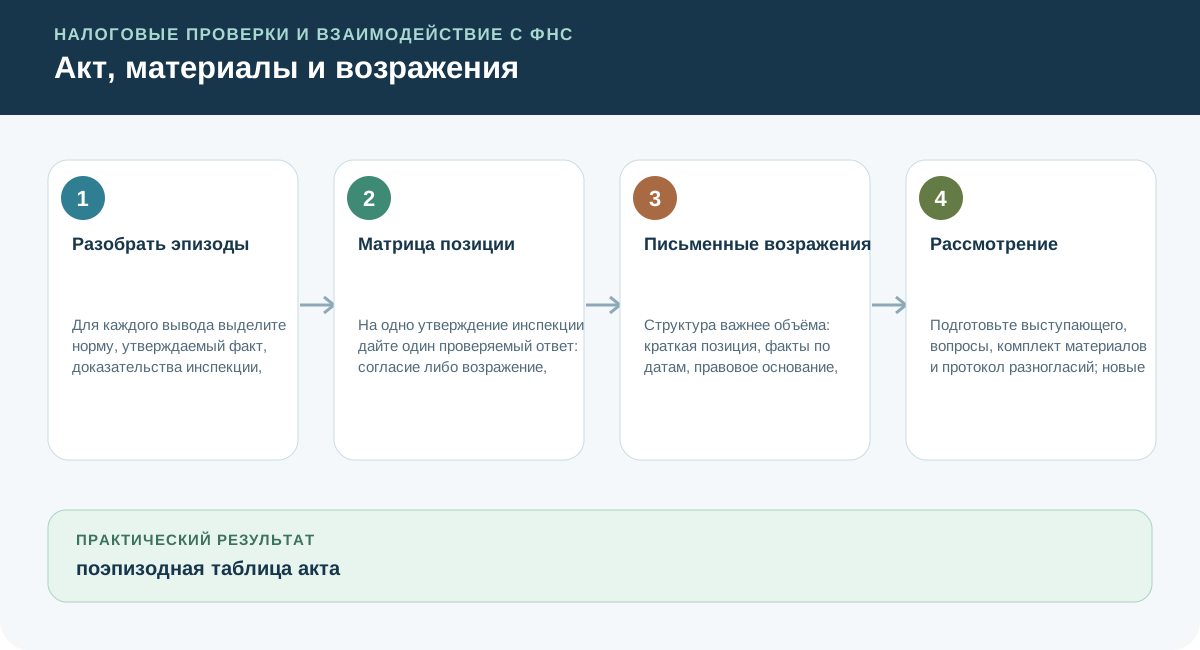
Статьи 100 и 101 НК РФ регулируют оформление результатов, возражения и рассмотрение материалов проверки.
Разобрать эпизоды
Для каждого вывода выделите норму, утверждаемый факт, доказательства инспекции, расчёт и причинную связь.
Матрица позиции
На одно утверждение инспекции дайте один проверяемый ответ: согласие либо возражение, документы и влияние на расчёт.
Письменные возражения
Структура важнее объёма: краткая позиция, факты по датам, правовое основание, доказательства и точная просьба.
Электронные возражения: формат, канал и результат приёма
Приказ ФНС от 11 августа 2026 года № ЕД-1-2/568@ устанавливает формат и порядок представления электронных возражений. Порядок действует с 1 октября 2026 года. Приказ опубликован 31 августа и предусматривает месячный срок вступления в силу.
Порядок охватывает возражения по акту налоговой проверки, дополнению к нему и предусмотренному статьёй 101.4 НК РФ акту об обнаружении правонарушения. Для юридических лиц и ИП предусмотрены ТКС; физическое лицо, в том числе ИП, также может использовать личный кабинет налогоплательщика или Госуслуги по соответствующим правилам. При отправке по ТКС и через личный кабинет требуется электронная подпись в соответствии с законом № 63-ФЗ.
Несоответствие формату и несоблюдение требования к подписи названы основаниями для отказа в приёме. Поэтому сохраняйте отправленный пакет и уведомления, проверяйте результат обработки; при отказе устраните ошибки и повторно представьте возражения. Срок подачи определяйте по виду акта и применимой норме НК РФ: технический отказ сам по себе не продлевает его.
Рассмотрение
Подготовьте выступающего, вопросы, комплект материалов и протокол разногласий; новые обстоятельства фиксируйте письменно.
Участие в рассмотрении материалов по ВКС
Приказ ФНС № ЕД-1-2/567@ от 11.08.2026 устанавливает порядок рассмотрения материалов с использованием видео-конференц-связи. Порядок действует с 1 октября 2026 года: приказ опубликован 31 августа и предусматривает месячный срок вступления в силу. Для подготовки проверьте налоговый орган, техническую возможность ВКС, документы о личности и полномочиях представителя.
Отдельно согласуйте порядок предъявления материалов и фиксации замечаний в протоколе.
Документы для снижения налогового штрафа
С 1 сентября 2026 года при наличии смягчающих обстоятельств штраф уменьшается не менее чем в два и не более чем в десять раз от установленного размера. В ходатайстве перечислите обстоятельства отдельно и приложите подтверждения: устранение нарушения, погашение недоимки и пеней, финансовое положение либо иные относящиеся к делу факты. Покажите исходную сумму и запрашиваемый расчёт.
Перечень доводов сам по себе не гарантирует максимального снижения.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1поэпизодная таблица акта
- 2расчёт альтернативной суммы
- 3доказательства с нумерацией приложений
Ошибки, которые меняют вывод
Проверьте решение на ситуации
Возражения отправлены, но получен технический отказ. Срок подачи продолжает идти. Что делать?
Разбор решения
Проверьте формат по приказу № 568@, подпись и допустимый канал, исправьте причину и повторно представьте пакет в срок. Сохраните все уведомления; отправка без подтверждения приёма не закрывает контроль.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Как перейти от замечаний инспекции к доказательной позиции. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Как перейти от замечаний инспекции к доказательной позиции.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- ММ-3-06/333@: Концепция системы планирования выездных налоговых проверок — Приказ ФНС, 10 стр. Ключевой
- 163-ФЗ: Изменения НК РФ: пределы осуществления прав по исчислению налоговой базы — Федеральный закон, 4 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: контрольная работа
- ФНС: камеральные проверки
- ФНС: выездные проверки
- АПК РФ
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- Приказ ФНС ЕД-1-2/568@. Проверка источника: 2026-10-11.
- Приказ ФНС ЕД-1-2/567@. Проверка источника: 2026-10-11.
- Статья 114 НК РФ, Закон 425-ФЗ; разъяснение ФНС 20.08.2026. Проверка источника: 2026-09-06.
- Приказ ФНС России от 11.08.2026 № ЕД-1-2/568@, пункт 2 и приложение № 2, пункты 1–6; опубликован 31.08.2026. Проверка источника: 2026-10-11.