Сборка разделов и контроль перед отправкой. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
Статья 174 НК РФ регулирует представление декларации и уплату НДС; действующая форма и порядок заполнения утверждаются ФНС.
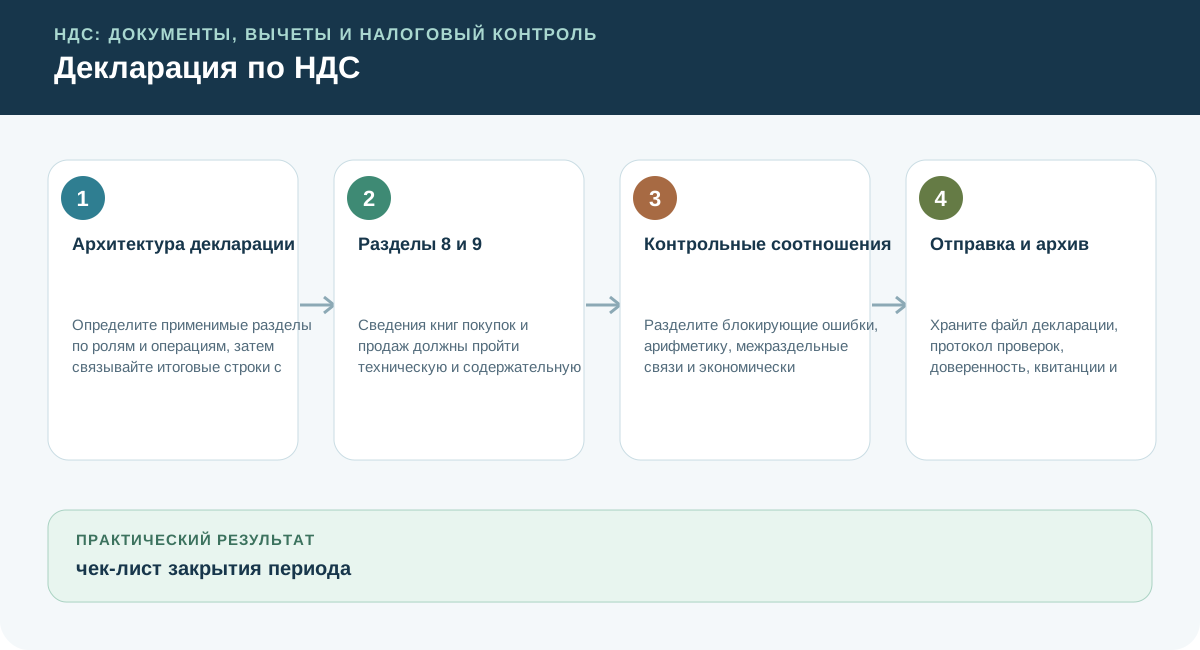
Архитектура декларации
Определите применимые разделы по ролям и операциям, затем связывайте итоговые строки с регистрами.
СПОТ: сверка поставки, платежа и декларации
Для ввоза из ЕАЭС свяжите в одном контрольном списке ДОПП, обеспечительный платёж, проверенный статус документа, QR-код, принятие товаров на учёт и декларацию по косвенным налогам. Убедитесь, что перевозчику переданы актуальные сведения, а обеспечительный платёж корректно учтён в декларации. Статус поставки и право на переходное исключение проверяйте отдельно для конкретной страны и даты.
Подтверждение платежа не заменяет остальные документы и контроль фактического ввоза.
Форма декларации по косвенным налогам
При импорте товаров с территории ЕАЭС используйте обновлённую декларацию по косвенным налогам и проверяйте действующий электронный формат. Приказ ФНС от 03.07.2026 № ЕД-1-3/447@ зарегистрирован Минюстом 05.08.2026; до отправки сопоставьте период применения формы с датой операции. Источник.Разделы 8 и 9
Сведения книг покупок и продаж должны пройти техническую и содержательную проверку до выгрузки.
СПОТ и РНПТ: два срока для настройки учёта
С 1 октября 2026 года для прослеживаемых товаров из ЕАЭС, подпадающих под СПОТ, РНПТ присваивается на основании ДОПП. ФНС сообщает его через оператора ЭДО не позднее следующего календарного дня. При изменении сведений или несостоявшемся ввозе требуется корректировочное уведомление; количество можно уменьшить, на каждый РНПТ — отдельное уведомление.
Письмо № СД-36-15/6667@ разделяет технические сроки: квитанции по рекомендованному формату — с 1 октября, приём корректировок по рекомендованному формату — с 1 декабря. До перехода согласуйте с оператором доступный способ корректировки и контроль установленных сроков её подачи.
Контрольные соотношения
Разделите блокирующие ошибки, арифметику, межраздельные связи и экономически необычные отклонения.
Отправка и архив
Храните файл декларации, протокол проверок, доверенность, квитанции и контрольную сборку данных.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1чек-лист закрытия периода
- 2протокол контрольных соотношений
- 3квитанции оператора и инспекции
Ошибки, которые меняют вывод
Проверьте решение на ситуации
ДОПП и платёж оформлены, товар принят. Закрывает ли это декларацию по косвенным налогам?
Разбор решения
Сверьте статус поставки, фактический ввоз, платёж и данные декларации. Для прослеживаемых товаров проверьте РНПТ и отдельный порядок корректировки; технические даты форматов не заменяют налоговые сроки.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Сборка разделов и контроль перед отправкой. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Сборка разделов и контроль перед отправкой.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- ЕД-7-26/1032@: Изменения форматов счета-фактуры и УПД — Приказ ФНС, 5 стр. Ключевой
- ЕД-1-26/186@: Форматы документов НДС после изменений 2026 года — Приказ ФНС, 5 стр. Ключевой
- 14н: Порядок выставления и получения электронных счетов-фактур по ТКС — Приказ министерства, 15 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: НДС
- ФНС: изменения 2026 года
- ФНС: НДС при превышении дохода по УСН
- ФНС: прослеживаемость при специальных ставках
- ФНС: НДС при УСН
- АС Западно-Сибирского округа: дело № А70-22952/2024
- АС Уральского округа: дело № А60-2322/2025
- Постановление Правительства № 1137
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- ПП РФ 709; письмо ФНС от 03.08.2026 СД-36-15/6667@. Проверка источника: 2026-09-06.
- Разъяснение УФНС о СПОТ и косвенных налогах. Проверка источника: 2026-09-20.