Диагностика «разрыва» и содержательный ответ. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
Статья 88 НК РФ предусматривает запрос пояснений или исправлений при выявленных противоречиях и несоответствиях в декларации.
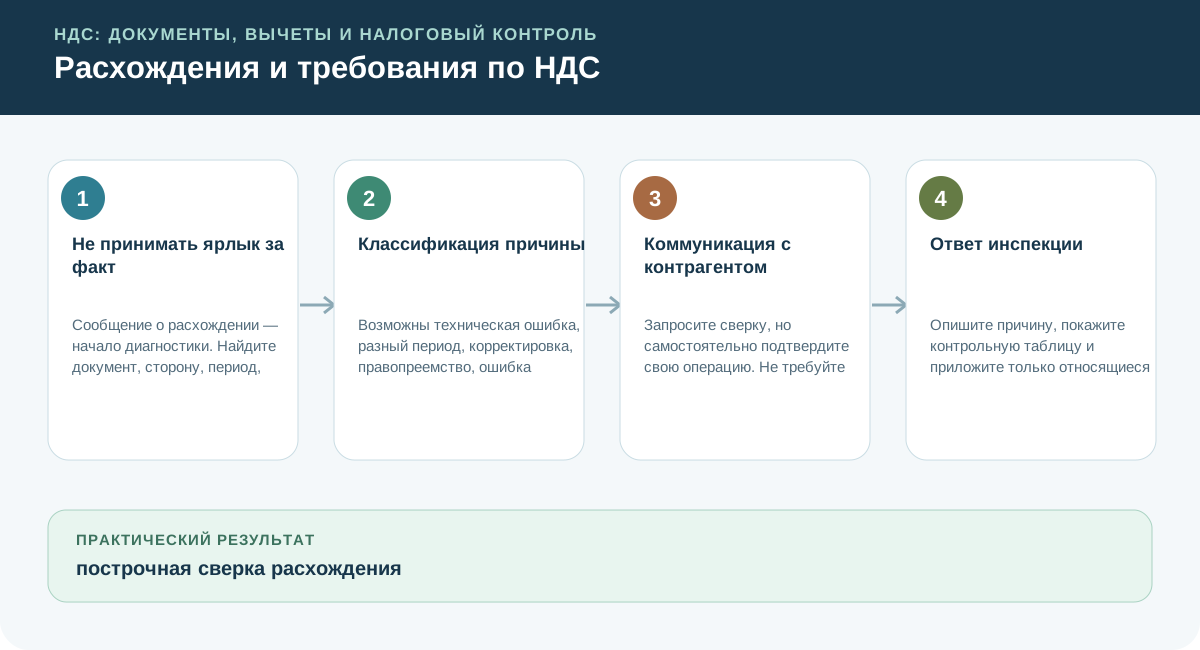
Не принимать ярлык за факт
Сообщение о расхождении — начало диагностики. Найдите документ, сторону, период, сумму и тип несовпадения.
Классификация причины
Возможны техническая ошибка, разный период, корректировка, правопреемство, ошибка контрагента или спор о реальности.
Коммуникация с контрагентом
Запросите сверку, но самостоятельно подтвердите свою операцию. Не требуйте заранее определённого объяснения.
Ответ инспекции
Опишите причину, покажите контрольную таблицу и приложите только относящиеся доказательства с описью.
Расхождения по НДС: сверка до ответа на требование
УФНС по Костромской области обращает внимание на расхождения деклараций с данными контрагентов, авансы, высокий удельный вес вычетов, льготы и возмещение. Используйте это как перечень для сверки книг покупок и продаж с первичными документами. Показатель риска не доказывает нарушение и не означает автоматический штраф.
Если получено требование, определите его основание и срок ответа; отделите техническую ошибку от разногласия о реальности операции. Размер санкции зависит от состава нарушения и доказанности вины, а не от одного «разрыва».
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1построчная сверка расхождения
- 2переписка без давления
- 3комплект фактического исполнения
Ошибки, которые меняют вывод
Проверьте решение на ситуации
Контрагент предлагает перепровести все документы из-за одного разрыва. Как проверить необходимость?
Разбор решения
Локализуйте запись, период и причину, сопоставьте версии счетов-фактур и книги обеих сторон. Корректируйте подтверждённую ошибку, сохраняя исходные данные; риск-индикатор не доказывает нарушение автоматически.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Диагностика «разрыва» и содержательный ответ. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Диагностика «разрыва» и содержательный ответ.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- ЕД-7-26/1032@: Изменения форматов счета-фактуры и УПД — Приказ ФНС, 5 стр. Ключевой
- ЕД-1-26/186@: Форматы документов НДС после изменений 2026 года — Приказ ФНС, 5 стр. Ключевой
- 14н: Порядок выставления и получения электронных счетов-фактур по ТКС — Приказ министерства, 15 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: НДС
- ФНС: изменения 2026 года
- ФНС: НДС при превышении дохода по УСН
- ФНС: прослеживаемость при специальных ставках
- ФНС: НДС при УСН
- АС Западно-Сибирского округа: дело № А70-22952/2024
- АС Уральского округа: дело № А60-2322/2025
- Постановление Правительства № 1137
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- ФНС, сообщение № 16651909 от 25.09.2026. Проверка источника: 2026-10-05.