Как развивается камералка и где возникают требования. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
Статья 88 НК РФ регулирует камеральную проверку представленной декларации без отдельного решения руководителя инспекции.
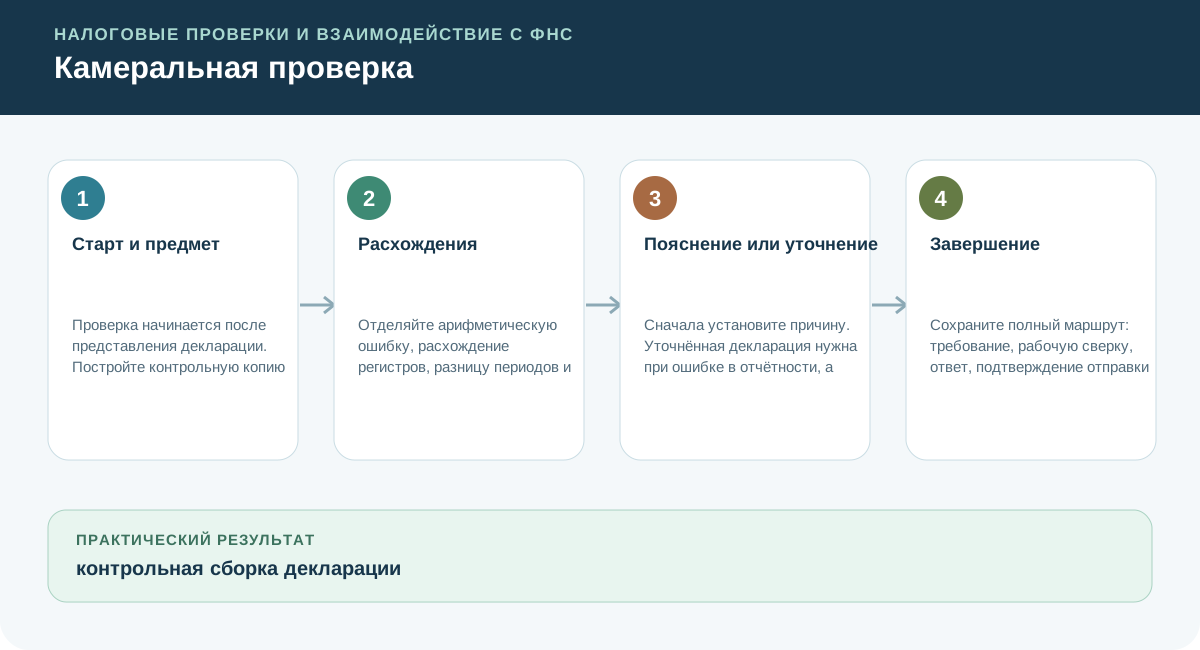
Старт и предмет
Проверка начинается после представления декларации. Постройте контрольную копию расчёта и перечень использованных источников данных.
Нулевая отчётность: обязанность сохраняется
При отсутствии суммы налога или страховых взносов к уплате проверьте применимость освобождения от ответственности за несвоевременное представление декларации или расчёта. Обязанность сдать отчётность сохраняется. В разъяснении УФНС от 14.09.2026 отдельно указаны ранее назначенные, но не исполненные к 26.06.2026 штрафы.
Если инспекция установит фактическую сумму к уплате, освобождение по этому основанию не применяется. Зафиксируйте расчёт обязательств и основание пересмотра штрафа; не считайте любое название «нулевая декларация» достаточным доказательством.
Расхождения
Отделяйте арифметическую ошибку, расхождение регистров, разницу периодов и вопрос о фактической операции.
Пояснение или уточнение
Сначала установите причину. Уточнённая декларация нужна при ошибке в отчётности, а пояснение — когда показатель корректен и требует раскрытия.
Декларация: проверьте канал передачи и подпись
Перед сдачей декларации проверьте допустимый налоговым законодательством канал и необходимый вид подписи. Сервис «Электронные заказные письма» Почты России не заменяет предусмотренные способы представления деклараций. Для электронного документа сохраните исходный файл, подпись и подтверждение приёма именно налоговым органом; для бумажного отправления — подписанный экземпляр и опись.
Сообщение почтового сервиса об отправке само по себе не подтверждает исполнение обязанности.
Сохраните полный маршрут: требование, рабочую сверку, ответ, подтверждение отправки и последующие сообщения
Сохраните полный маршрут: требование, рабочую сверку, ответ, подтверждение отправки и последующие сообщения.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1контрольная сборка декларации
- 2таблица расхождений и причин
- 3пояснение с приложениями и описью
Ошибки, которые меняют вывод
Проверьте решение на ситуации
Декларация названа нулевой, поэтому её решили не подавать. Как исправить решение?
Разбор решения
Разделите обязанность представить отчётность и условия освобождения от конкретной ответственности. Проверьте действительные показатели и налог к уплате; отправьте документ предусмотренным каналом.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Как развивается камералка и где возникают требования. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Как развивается камералка и где возникают требования.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- ММ-3-06/333@: Концепция системы планирования выездных налоговых проверок — Приказ ФНС, 10 стр. Ключевой
- 163-ФЗ: Изменения НК РФ: пределы осуществления прав по исчислению налоговой базы — Федеральный закон, 4 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: контрольная работа
- ФНС: камеральные проверки
- ФНС: выездные проверки
- АПК РФ
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- Разъяснение УФНС от 14.09.2026 о нулевой отчётности. Проверка источника: 2026-09-20.
- Разъяснение УФНС о способах сдачи декларации. Проверка источника: 2026-09-20.