Формы контроля, полномочия инспекции и внутренняя готовность. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
Статьи 82–86 НК РФ определяют формы контроля, участие налоговых органов и режим налоговой тайны.
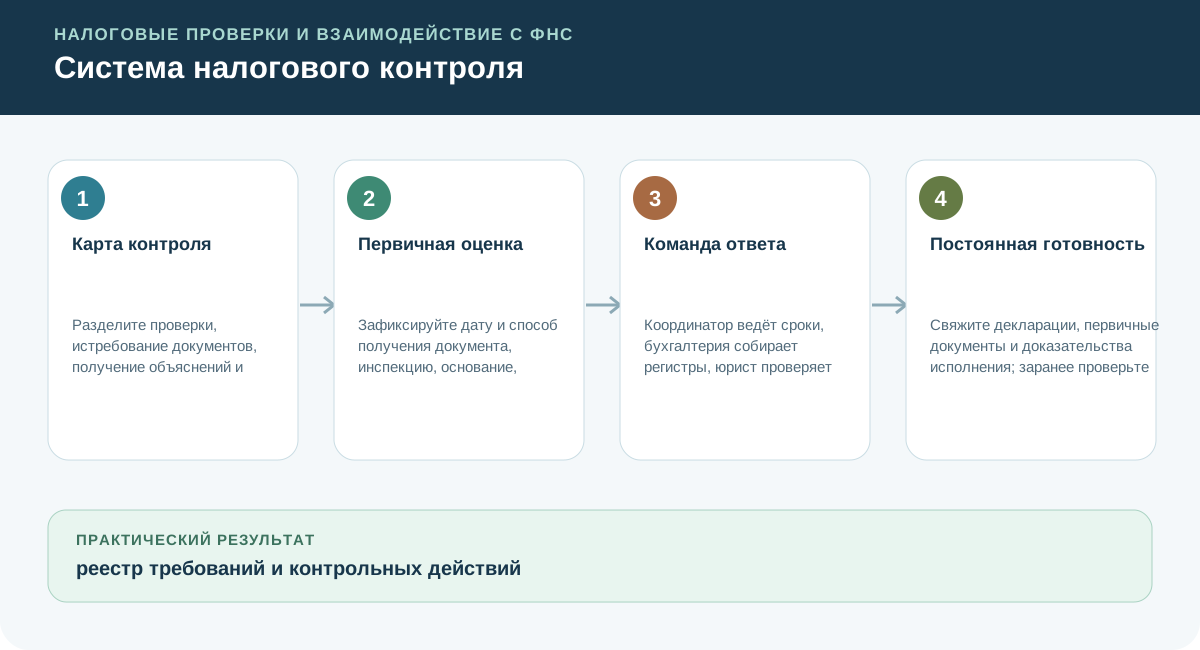
Карта контроля
Разделите проверки, истребование документов, получение объяснений и отдельные контрольные действия. Для каждого события нужны владелец, срок и журнал решений.
Переход к налоговому мониторингу: закрепите ответственных до подачи
Перед представлением дорожной карты или заявления о вступлении в налоговый мониторинг назначьте ответственных за документы, информационные системы и внутренний контроль. По порядку ФНС от 31.08.2026 № ЕД-1-23/634@ после подачи документов определяется инспекция по крупнейшим налогоплательщикам, сопровождающая подготовку. Уточните её контакт и ведите единый перечень замечаний: документ, ответственное лицо, срок исправления, подтверждение передачи.
Сопровождение помогает подготовиться к решению о вступлении; оно не заменяет само решение.
Рекомендации по имущественным налогам не заменяют закон
Письмо ФНС от 20.05.2026 № БС-29-21/1318@ содержит предложения регионам и муниципалитетам по имущественным налогам: анализ ставок и льгот, уточнение сведений об объектах, расширение перечней торгово-офисной недвижимости. В письме от 19.06.2026 № СД-35-21/7481@ ФНС прямо уточнила рекомендательный характер этих мероприятий. Письма сами не повышают ставку для вашей организации и не вводят новую проверку.
Проверяйте принятый региональный или муниципальный акт, включение конкретного объекта в перечень и сведения ЕГРН.
Налоговая тайна и отдельная проверка ответственности
Федеральный закон от 04.08.2026 № 281-ФЗ изменяет статью 102 НК РФ. Правила ответственности за несвоевременную нулевую отчётность проверяйте отдельно от правил налоговой тайны. Обновите матрицу раскрытия сведений и правила квалификации просрочки: отсутствие административного штрафа не отменяет обязанности представить отчётность и проверить иные последствия. Источник.Первичная оценка
Зафиксируйте дату и способ получения документа, инспекцию, основание, проверяемый период и требуемое действие. Не начинайте сбор до определения предмета.
ЕНС: проверка перед зачётом и возвратом
С 1 сентября зачислить положительное сальдо ЕНС в счёт обязанности другого лица можно только в пределах его долга или предстоящего платежа, известного инспекции из декларации, расчёта либо уведомления. Если обязанности нет, зачет не выполняется. Заявление через личный кабинет подписывается УКЭП.
При возврате суммы, поступившей от третьего лица, деньги направляются на исходный банковский счёт. До заявления сверьте обязательства получателя, сумму и платёжные документы отправителя.
Команда ответа
Координатор ведёт сроки, бухгалтерия собирает регистры, юрист проверяет полномочия и формулировки, бизнес подтверждает факты.
Обращение по блокировке счёта и сальдо ЕНС
Для оперативного разбора используйте сервис ФНС «Оперативная помощь: разблокировка счёта и вопросы по ЕНС». Укажите проблему, реквизиты решения и платежей, приложите подтверждения исполнения обязанности. ФНС сообщает о рассмотрении обращения в течение 24 часов.
Это срок разбора сообщения: устранение основания блокировки и получение банком решения контролируйте отдельно. Сохраните номер обращения и ответ в реестре взаимодействия с инспекцией.
Постоянная готовность
Свяжите декларации, первичные документы и доказательства исполнения; заранее проверьте доступы к ТКС и доверенности.
Реорганизация: проверьте непрерывность условий мониторинга
При реорганизации отдельно проверьте переход в налоговый мониторинг правопреемника и непрерывность выполнения требований. Возможность вступления без общих суммовых критериев не освобождает от актуализации документов, соблюдения регламента и обеспечения доступа к информационным системам. В плане реорганизации зафиксируйте ответственных за перенос данных, актуальность системы внутреннего контроля и подтверждение доступности сведений инспекции.
Сопоставляйте состояние процесса с основаниями досрочного прекращения мониторинга, перечисленными в статье 105.28 НК РФ.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1реестр требований и контрольных действий
- 2матрица ответственных и замещения
- 3архив отправленных комплектов с квитанциями
Ошибки, которые меняют вывод
Проверьте решение на ситуации
На ЕНС положительное сальдо, его хотят зачесть за другое лицо без известного инспекции обязательства. Что проверить?
Разбор решения
Сверьте долг или предстоящий платёж получателя, основание заявления, подпись и сумму. Отдельно проверьте правила возврата поступлений третьего лица; наличие сальдо не означает произвольное распоряжение им.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Формы контроля, полномочия инспекции и внутренняя готовность. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Формы контроля, полномочия инспекции и внутренняя готовность.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- ММ-3-06/333@: Концепция системы планирования выездных налоговых проверок — Приказ ФНС, 10 стр. Ключевой
- 163-ФЗ: Изменения НК РФ: пределы осуществления прав по исчислению налоговой базы — Федеральный закон, 4 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: контрольная работа
- ФНС: камеральные проверки
- ФНС: выездные проверки
- АПК РФ
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.
Основания разобранных ситуаций
- 425-ФЗ; информация ФНС 02.09.2026. Проверка источника: 2026-09-06.
- ФНС, сообщение о сервисе от 31.08.2026. Проверка источника: 2026-09-06.
- Разъяснение ФНС о подготовке к налоговому мониторингу. Проверка источника: 2026-09-14.
- Разъяснение ФНС о критериях налогового мониторинга. Проверка источника: 2026-09-14.
- Письма ФНС № БС-29-21/1318@ и № СД-35-21/7481@; полные тексты в ГАРАНТ. Проверка источника: 2026-10-05.