Доказательства приобретения и единая позиция. Материал переводит норму в последовательность действий, которую можно проверить по документам и фактам.
Право на вычет оценивается по статьям 169, 171 и 172 НК РФ вместе с фактическими обстоятельствами приобретения.
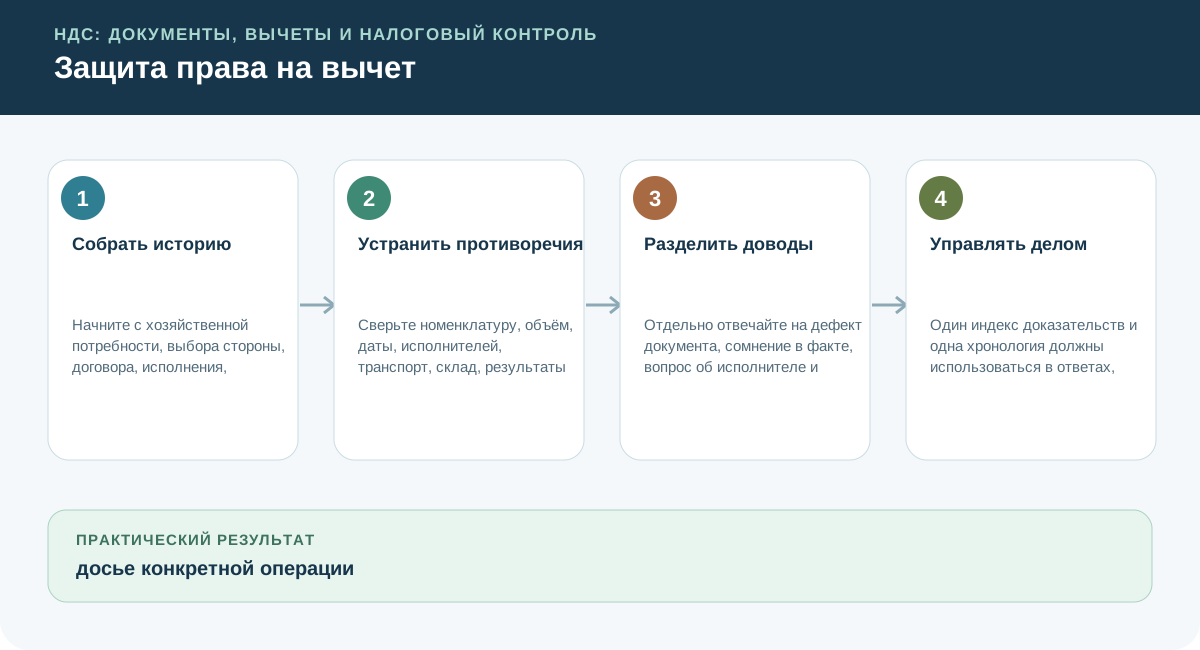
Собрать историю
Начните с хозяйственной потребности, выбора стороны, договора, исполнения, приёмки, учёта, использования и оплаты.
Устранить противоречия
Сверьте номенклатуру, объём, даты, исполнителей, транспорт, склад, результаты и бухгалтерские записи. В деле № А70-22952/2024 продажа транспорта с немедленной обратной арендой не подтвердила право на вычет: суд установил технического контрагента, формальный документооборот и отсутствие реального выбытия транспорта.
Разделить доводы
Отдельно отвечайте на дефект документа, сомнение в факте, вопрос об исполнителе и претензию к цепочке поставщиков.
Управлять делом
Один индекс доказательств и одна хронология должны использоваться в ответах, возражениях и жалобе.
Комплект результата
По завершении работы должны остаться не только выводы, но и материалы, по которым другой специалист сможет воспроизвести принятое решение.
- 1досье конкретной операции
- 2независимые следы исполнения
- 3поэпизодный индекс доказательств
Ошибки, которые меняют вывод
Проверьте решение на ситуации
В ответе на требование перечислены нормы, но нет связи с поставкой. Что добавить?
Разбор решения
Постройте хронологию договора, поставки, приёмки, учёта и оплаты. По каждому спорному условию приведите конкретное доказательство и объясните расхождения; общие ссылки не заменяют фактическую позицию.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Доказательства приобретения и единая позиция. Результат должен быть воспроизводим по документам, расчётам и хронологии действий.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Доказательства приобретения и единая позиция.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- ЕД-7-26/1032@: Изменения форматов счета-фактуры и УПД — Приказ ФНС, 5 стр. Ключевой
- ЕД-1-26/186@: Форматы документов НДС после изменений 2026 года — Приказ ФНС, 5 стр. Ключевой
- 14н: Порядок выставления и получения электронных счетов-фактур по ТКС — Приказ министерства, 15 стр. Ключевой
Официальные и правовые источники
- НК РФ, часть первая
- НК РФ, часть вторая
- ФНС России
- ФНС: НДС
- ФНС: изменения 2026 года
- ФНС: НДС при превышении дохода по УСН
- ФНС: прослеживаемость при специальных ставках
- ФНС: НДС при УСН
- АС Западно-Сибирского округа: дело № А70-22952/2024
- АС Уральского округа: дело № А60-2322/2025
- Постановление Правительства № 1137
Материал носит информационный характер. Перед практическим решением проверьте актуальную редакцию нормы и обстоятельства конкретной ситуации.