Факты, сигналы, доказательства и границы должной осмотрительности. Каждый вывод нужно связать с обстоятельствами конкретной операции, источником данных и решением ответственного лица.
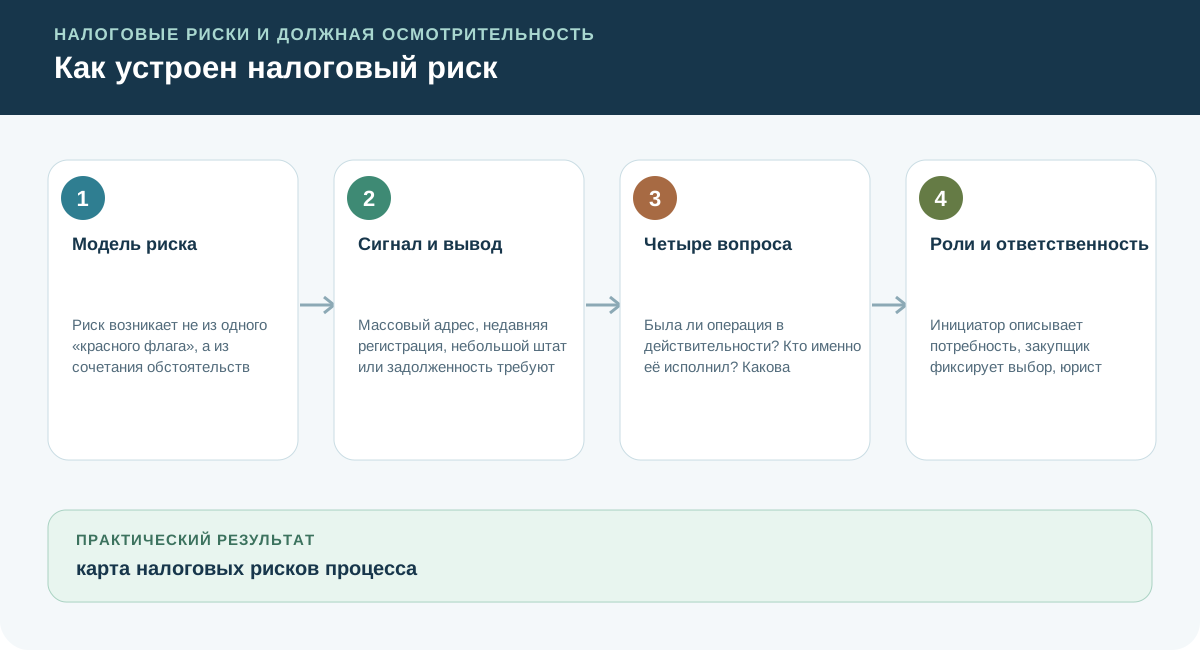
Модель риска
Риск возникает не из одного «красного флага», а из сочетания обстоятельств сделки, поведения сторон и качества доказательств. Статья 54.1 НК РФ отделяет допустимое уменьшение налога от искажения фактов и исполнения обязательства ненадлежащим лицом.
Сигнал и вывод
Массовый адрес, недавняя регистрация, небольшой штат или задолженность требуют уточнения, но не дают автоматического вывода. Сильный вывод опирается на совокупность данных и связь сигнала с конкретной операцией.
Выплаты водителям: проверяйте экономическое содержание
В деле «Поволжье-Транс» кассация оставила в силе постановление апелляции: спорные выплаты водителям признаны частью заработной платы. Суд оценил совокупность обстоятельств: зависимость переменной части от километража и времени в пути, регулярность выплат, показания работников и отражение сумм на счёте 73. Реальные подотчётные расходы учитывались отдельно на счёте 71.01; отдельно выплачивались и суточные.
Одного локального положения о разъездной работе оказалось недостаточно. Для проверки риска сопоставляйте договоры, расчётные листки, фактический график, назначение и расчёт выплат. Вывод относится к установленным обстоятельствам этого дела и не означает, что любые суточные или возмещение расходов являются зарплатой.
Четыре вопроса
Была ли операция в действительности? Кто именно её исполнил? Какова хозяйственная цель? Можно ли воспроизвести цепочку решения, исполнения и оплаты?
Роли и ответственность
Инициатор описывает потребность, закупщик фиксирует выбор, юрист проверяет договор и полномочия, бухгалтер контролирует документы, а владелец риска принимает мотивированное решение.
Нормативная опора
- Статья 54.1 НК РФ запрещает искажение сведений о фактах хозяйственной жизни и задаёт условия учёта операции.
- Сам факт подписания документов не завершает проверку: оцениваются действительность операции, исполнитель и цель.
Что должно остаться в доказательственном комплекте
- 1карта налоговых рисков процесса
- 2матрица ролей и согласований
- 3протокол эскалации существенных сигналов
Типичные ошибки
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте влияние ошибки на вывод и зафиксируйте корректирующее действие.
Проверьте решение на ситуации
Выплата названа компенсацией, но регулярно зависит от объёма работы. Как оценивать риск?
Разбор решения
Сопоставьте назначение и расчёт выплаты с договором, графиком, документами о расходах и фактическими действиями. Название счёта или локального положения не заменяет анализ экономического содержания.
Примените этот порядок к одной своей операции: запишите исходные факты, принятое решение и документы, которыми оно подтверждается.
Итог
Результат — проверяемое управленческое решение, связанное с фактами конкретной сделки.
Документы к лекции
Как использовать: сопоставьте требования документов с темой лекции: Факты, сигналы, доказательства и границы должной осмотрительности.
Начните с ключевых источников ниже. Копии сохранены в библиотеке портала; карточка содержит официальный источник, дату проверки и контрольную сумму.
- 62н: ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учёте» — Приказ министерства, 8 стр. Ключевой
- 163-ФЗ: Изменения НК РФ: пределы осуществления прав по исчислению налоговой базы — Федеральный закон, 4 стр. Ключевой
- ММ-3-06/333@: Общедоступные критерии самостоятельной оценки рисков для налогоплательщиков — Приказ ФНС, 10 стр. Ключевой
Официальные источники и государственные сервисы
Материал носит образовательный характер. Ни один отдельный показатель не доказывает нарушение. Оценка проводится по совокупности обстоятельств конкретной операции и актуальным нормам на дату решения.
Основания разобранных ситуаций
- АС Волго-Вятского округа, 03.09.2026, дело А43-19572/2025; полный текст в публикации «ДелоПрава». Проверка источника: 2026-10-05.